京东白条如何关联微信支付
微信支付生态与信用支付工具的融合始终是支付行业关注的焦点,但将京东白条这类独立信用账户直接嵌入微信钱包仍存在技术壁垒。当前微信支付体系内尚未开放白条接口,用户需通过间接方式实现功能联动,例如将白条额度绑定至微信支付关联的银行卡,或通过京东金融App生成临时支付码完成交易。这种折中方案虽能实现基础功能,但存在支付路径冗余、资金流向不透明等痛点,反映出支付平台间的数据壁垒尚未被完全打破。
从技术架构层面分析,白条与微信支付的对接需解决多重验证机制兼容性问题。京东白条的风控系统依赖独立的用户画像和行为分析模型,而微信支付的实名认证体系存在差异,二者在生物识别、设备指纹等安全验证维度的参数标准不一致。若强行打通,可能引发双重验证冲突,导致用户在支付时频繁遭遇身份核验中断,这与微信支付强调的"无感支付"体验目标相悖。
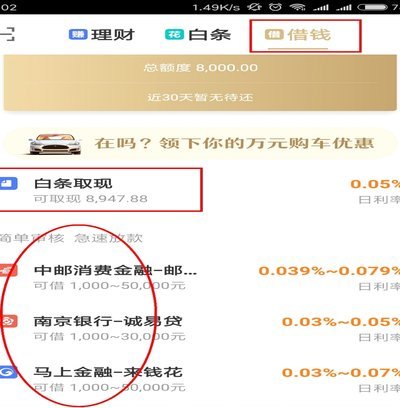
行业监管框架对支付工具整合提出了严格限制,这也是白条难以直接接入微信的重要原因。根据《非银行支付机构网络支付业务管理办法》,第三方支付平台不得擅自接入外部信用账户,必须通过央行清算系统完成合规性审查。京东白条作为消费金融产品,其资金流向需符合《网络借贷信息中介机构业务活动管理暂行办法》要求,与微信支付的跨境支付、红包分润等功能存在监管冲突。
用户需求端的深层矛盾也制约着功能落地。虽然部分用户
当前更可行的解决方案是构建开放银行接口,通过API方式实现白条额度在微信生态中的调用。京东金融已与多家银行达成合作,用户可通过微信银行App完成白条额度的授权操作。这种模式既规避了直接接入的技术障碍,又满足了合规要求,但需要用户在多个App间切换,体验流畅度仍不及原生整合方案。未来随着支付行业标准的统一,白条与微信支付的深度整合可能成为趋势,但短期内仍需依赖过渡性技术方案。
相关文章
花呗平台背后的套现江湖
花呗平台,表面上是一个阿里巴巴集团旗下的支付工具,提供便捷的线上购物、线下消费体验。然而,在众多用户眼中,它却与一个庞大而复杂的商业生态紧密相连——“套现”平台。理解花呗平台与套现之间的关系,需要超越...
美团月付额度如何提现到微信?
美团月付额度提现至微信,对于大部分用户而言,并非单纯的资金转移,而是与平台收益、现金流管理、以及对自身消费行为的反思紧密相连。理解其机制,并非只关注“提现”的步骤,更要把握其背后的规则和限制。美团月付...
蚂蚁借呗:快速提现指南
### 蚂蚁借呗的使用场景与提现方式 #### 1. 日常消费需求 蚂蚁借呗的使用场景非常广泛,尤其是在应对突发的日常消费需求时,它的便捷性显得尤为重要。比如,当你突然遇到车辆维修、医疗费用或家庭应...
从“单品买家”到“系统收藏家”:提高得物购买效率的终极指南
**建立系统性收藏策略:从单件购买到品类全景图谱构建** 真正的增加购买数量,核心在于思维范式的转变,不能将其视为单纯的折扣堆砌或盲目冲动。专业玩家的策略,是将“得物购买”过程转变为一次系统性的收藏...
得物多买技巧,玩转购物清单
在得物这样的购物平台上购买商品时,用户常常会遇到想要增加单次购买数量的需求。然而,并非所有商品都支持批量下单或数量修改功能,这就需要根据具体的商品详情和平台规则来操作。首先,明确你的需求,查看目标商品...
分期乐额度提升的隐藏技巧
分期乐的快速审批和相对宽松的资质要求,使其成为一部分用户快速获取消费信用的途径。然而,围绕着如何提升消费额度,特别是“套取”额度,出现了一系列非官方的技巧和攻略。这些所谓的技巧,本质上都是利用分期乐平...