花呗套取现金会影响征信吗
任何关于“花呗套取现金是否影响征信”的简单回答,本质上都忽略了信用评估系统的底层逻辑。征信机构关注的并非具体的消费场景,而是借款人长期的“还款能力预测”和“资金管理习惯”。当用户使用花呗进行非消费性质的现金借款行为时,其记录下来的不是一次简单的负债,而是一组特定的行为数据流,这些数据流构成了系统对你信用风险的再评估。这种行为本身并不会立即引发致命的硬伤,但如果这种套现行为是循环发生、金额庞大,或者其资金来源带有明显的“透支属性”,它就会在你的信用报告中留下负债模式的痕迹,从而影响金融机构对你风险偏好的判断。
关键的考量点在于“信贷额度周转率”和“负债比率”的突变。金融模型极其敏感地监测用户信贷额度的利用率。习惯性地接近或达到总授信额度的顶峰,尤其是在短时间内频繁进行与日常消费目的不符的大额取现时,系统会将其解读为用户存在较高的短期资金需求,甚至可能是现金流压力过大。这种高利用率的持续状态,使得你的“信用画像”偏向高风险群体,因为它让银行认为你并非是稳健的消费规划者,而更像是在利用信贷产品进行高频的资金周转,从而拉高了潜在的违约风险预警。
更致命的记录瑕疵,并非源于取现这个动作本身,而是源于随之而来的“还款履约记录”的恶化。信用体系最看重的,始终是“按时、全额”的还款历史。如果用户在套取现金后,因为资金周转不顺或无法负担,导致支付周期错过,或出现了部分逾期行为,这将是直接、硬性的负面记录。这些逾期记录,无论是几天延误还是持续的欠款,都会被记录在你的个人征信报告中,成为短期内最具威力的“信用黑点”。这个点直接跳过了“产品风险”的讨论,直击“个体还款可靠性”的核心,影响面远超花呗本身。
从更专业的角度审视,用户需要理解数字信贷产品背后的资金用途差异化风险。信贷产品的设计初衷是支持“消费场景”,将其用于“现金套现”本质上是改变了产品的预期用途,引入了资金用途上的不确定性。虽然目前的征信模型尚未将“套现行为”作为独立判定项进行惩罚,但这种非目标化的资金借用模式,确实会增加系统对用户风险评估模型复杂度的权重。因此,保持信贷额度的适度使用,确保资金的使用场景与信贷产品的设计用途高度匹配,才是维护优秀信用画像的专业行为准则。
总之,维护良好的信用体检报告,核心原则是“稳定、可预期、按时偿还”。无论是花呗、信用卡还是贷款,只要发生规律性的、超出门槛的周转行为,就可能留下可以被金融机构捕捉到的“负债模式异常”。对于专业的个人财务规划而言,不应将任何单一的透支行为视为不可逆的伤痕,而应视其为一次优化财务行为的机会——即从工具的滥用者,转型为资金流的精细管理师。
相关文章
得物不支持支付宝提现怎么办
得物平台最初的提现方式确实较为单一,长期依赖微信支付,但在用户需求和市场竞争的驱动下,平台也在积极拓展支付渠道,为用户提供更多灵活便捷的解决方案。但值得注意的是,即使得物陆续开通了银行卡提现,并非所有...
鹿优鲜怎么样
随着健康意识的普及和生活方式的变化,越来越多的人开始注重食品的质量与安全。鹿优鲜作为一个新兴的品牌,在这一领域中独树一帜,通过提供高品质的自然食材来吸引消费者的目光。它不仅强调食物的新鲜度,还致力于打...
便荔卡包怎么套教程
### 便荔卡包视频教程:轻松掌握,提升操作效率 随着数字化时代的到来,个人信息管理的需求日益增长。一个实用的便携卡片收纳解决方案——便荔卡包,正逐渐被职场人士和学生群体所青睐。为了帮助大家更便捷地...
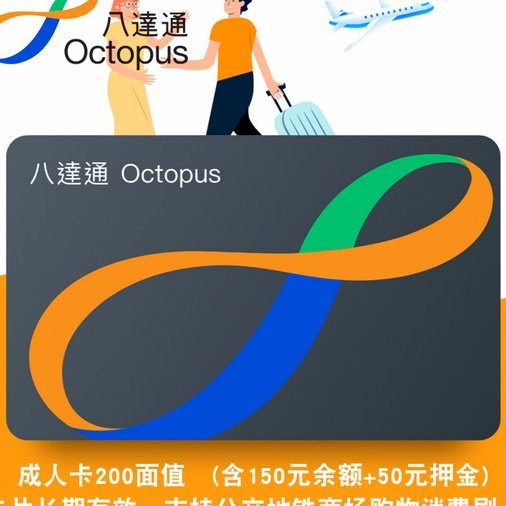
便利通卡最高面值是多少
便利通卡的面值设计是一门微妙的艺术,它既要满足用户对便捷支付的需求,又要兼顾系统的承载能力和运营成本。实际上,便利通卡的面值并非单一固定数值,而是采用了一套分层结构。基础面值通常包括10元、20元、5...
花呗客服电话是多少?官方查询指南与避坑指南
寻找一个确定的“花呗平台客服电话”本身,已经落入了一个信息误区的窠臼。在如今高度数字化的支付生态中,试图将一个复杂的金融服务支撑系统,浓缩成一个单一的、固定的客服电话,从逻辑构建上就存在偏差。资深用户...
花呗使用攻略:避坑指南
花呗作为支付宝生态中的信用支付工具,其核心逻辑始终围绕消费场景的闭环设计。用户在使用过程中需理解其本质是基于信用额度的预授权支付,而非传统信用卡的分期功能。平台通过大数据风控模型对用户的消费行为进行实...