分期乐关闭背后的原因解析
“分期乐”的关闭并非一个单一事件,而是一个由多种因素共同驱动的复杂过程,其本质上反映了中国消费金融行业自身固有的问题以及监管层对行业风险的日益重视。它并非仅仅是“分期乐”公司自身的经营失利,而是整个行业发展模式下,过度依赖高息高频的“消费分期”业务模式的必然结果。 核心问题在于,分期乐过度依赖社交媒体的营销模式,通过低门槛、高奖励的“白票”活动迅速获取了大量用户,而其风险控制体系却没有同步建立,导致信贷风险积压严重。同时,其经营策略严重依赖于牺牲客户的信用额度和高利率,以期实现快速扩张,从而形成了一个不可持续的恶性循环。简单地将其归结为“公司破产”过于片面,忽略了其深层次的行业根源。
对于“分期乐”关闭的具体时间节点,需要细致考量。最初的“倒逼”因素是公司自身无法有效管理积压的坏账。 随着坏账规模的不断扩大,分期乐的资金链面临严重压力,导致其无法正常运作,无法履行承诺的还款计划,最终引发了用户的投诉和诉讼,进一步加剧了公司经营困境。 监管部门的介入,尤其是在其经营状况愈发恶化的情况下,是加速关闭进程的关键。 并非简单地“一刀切”,而是通过逐步收缩业务、限期整改等方式,迫使分期乐不得不停止运营。 在此过程中,监管部门对消费金融行业的风险管理、合规经营提出了更高要求,也对整个行业产生了警醒作用。
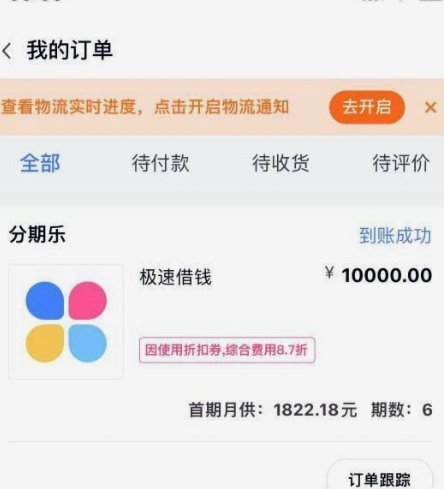
值得注意的是,分期乐的关闭并不仅仅是其自身的终结,也引发了对整个“消费分期”行业模式的深刻反思。 早期,众多消费金融公司都采用了类似的模式,即通过社交媒体营销、高额补贴等方式吸引用户,然后进行“消费分期”的推广。 这种模式的根本问题在于,它过度依赖低成本流量,忽视了对用户风险的有效评估和管理。 许多公司在追求快速扩张的同时,没有建立健全的风险控制体系,导致信贷风险积压严重。 “分期乐”的失败,是整个行业风险积累的集中爆发,也预示着这个行业模式的衰退。
从更宏观的视角来看,分期乐的关闭与监管部门对消费金融行业的监管力度不断加强密不可分。 过去,消费金融行业长期处于相对宽松的监管环境中,许多公司可以随意拓展业务,甚至存在一些违规经营行为。 然而,随着金融风险的不断累积,监管部门开始加强对消费金融行业的监管,出台了一系列新的监管政策,对消费金融公司的经营活动进行了严格限制。 “分期乐”的关闭,实际上是监管部门在执行新规的过程中,对违规经营行为进行惩罚的结果。 更加严格的监管,无疑将对整个消费金融行业产生深远影响,促使行业进行自查自纠,并推动行业健康发展。
相关文章
便利卡包提现安全又稳当吗?
便利卡包作为一种新兴的金融服务方式,近年来受到了不少用户的青睐。它凭借便捷性、多样化的支付场景等优势迅速走红,但同时也引发了不少关于其提现安全性和稳定性的讨论。在探讨这一话题之前,我们先要明确,便利卡...
得物不支持支付宝提现怎么办
得物平台最初的提现方式确实较为单一,长期依赖微信支付,但在用户需求和市场竞争的驱动下,平台也在积极拓展支付渠道,为用户提供更多灵活便捷的解决方案。但值得注意的是,即使得物陆续开通了银行卡提现,并非所有...
便荔卡被冻结背后的故事
便荔卡冻结了,这不仅仅是卡片功能的暂停,更是一场关于信任与风险的无声博弈。银联卡作为日常消费的基础设施,其安全性始终是银行和用户之间最敏感的契约。当便荔卡被冻结,背后往往隐藏着一套精密的风控系统在发挥...
分期乐礼品卡余额套现风险警示
分期乐礼品卡余额套现,在看似简单的操作背后,隐藏着复杂的金融风险和法律边界。这种行为的核心在于利用分期乐平台提供的购物分期服务,通过购买礼品卡,再将礼品卡余额以低于面值的价格出售,从而获取差价。这种套...
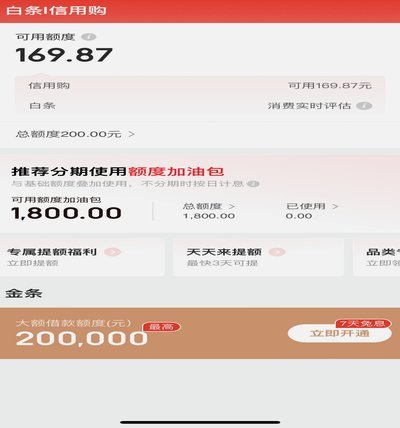
白条额度取现全解析
白条额度取现服务自推出以来,迅速吸引了众多消费者的关注。这项服务允许用户将京东金融的“白条”信用额度转换为现金提取使用,极大地提升了资金使用的灵活性和便捷性。然而,在享受其带来的便利的同时,我们也应当...
秒用花借款入口揭秘
秒用花借款入口的底层逻辑建立在算法与用户行为的博弈之上。当前主流平台通过多维数据采集构建信用模型,将传统风控指标与行为轨迹进行交叉验证。例如用户在社交平台的活跃度、设备指纹的稳定性、历史借款场景的匹配...