“明天再试”背后:便荔卡包的隐患与警示
“便荔卡包提现失败明天再试”这句话,表面上仅仅是一个平台提供的临时解决方案,实则反映了当下诸多新型投资理财产品面临的深层问题——缺乏透明、可信的机制和风险控制。作为内容创作专家,我认为,这不仅仅是“便荔卡包”本身的问题,更是投资者在寻求快速收益时,对风险意识薄弱、对平台信息披露不信任的体现。频繁的提现失败,尤其是平台给出“明天再试”的承诺,本身就制造了焦虑和不确定性。这种“危机公关”式的信息传递,实际上在掩盖着可能存在的更深层问题,比如流动性不足、投资标的风险过高、甚至平台资金链紧张。投资者需要理性看待,这种“明天再试”并非万能,而是平台在面临突发情况时的应急手段,其成功率本身就具有不确定性。更重要的是,要警惕利用这种“失败”给投资者制造的心理压力,诱导其持续投入。
从金融行业的视角来看,“便荔卡包”的出现,反映了市场对高收益投资的持续追求。在传统金融体系的相对低收益背景下,新型投资理财产品凭借“躺赚”的宣传,吸引了大量目光。然而,高收益往往伴随着高风险,而“便荔卡包”这类产品在风险披露、投资标的透明度、收益机制的清晰度等方面存在明显的缺失。这种缺失并非偶然,而是部分平台为了吸引投资,刻意模糊风险,甚至利用投资者对收益的预期进行欺骗。投资者需要深刻认识到,任何承诺“快速收益”的投资产品都存在潜在风险,尤其是在缺乏严格监管和行业标准的引导下,其风险控制能力往往不足。因此,“便荔卡包提现失败明天再试”这一情况,更应该被视为警钟,提醒投资者在追求收益的同时,更加注重自身的风险承受能力和对产品的理解。
要真正解决“便荔卡包提现失败明天再试”这样的问题,需要从多方面入手。首先,监管部门需要加强对新型投资理财产品的监管力度,特别是要提高对风险披露的监管标准,确保投资者能够清晰了解产品的风险特征。其次,平台方需要建立更加透明的运营机制,公开投资标的的信息,明确收益机制,并建立完善的风险管理体系。此外,投资者也应提高自身的风险意识,不要盲目相信高收益的承诺,要仔细研究产品的风险特征,谨慎评估自身的风险承受能力。建立良好的投资者-平台之间的沟通渠道,也是至关重要的,通过积极的沟通,可以及时发现和解决潜在的问题。
“便荔卡包提现失败明天再试”最终的意义,不在于其是否能够解决提现问题,而在于其能否引发投资者对新型投资理财产品的反思。这不仅仅是一个个平台的倒闭问题,更是对整个金融生态的警示。投资者需要转变观念,从追求短期收益转变为长期价值投资,更加注重资产的安全性、流动性和收益的稳定性。平台方也需要转变经营模式,从追求短期利益转变为长期发展,建立更加可持续的商业模式。只有这样,才能真正构建一个健康、稳定、繁荣的金融市场,让投资者和平台都能从中受益。
相关文章
羊小咩购物额度变现新路径
羊小咩购物额度的变现逻辑本质上是将用户消费行为转化为可量化的数字资产。这种额度体系通过积分累积机制,将用户在平台上的消费行为转化为可交易的虚拟货币。其核心价值在于通过算法模型对用户消费习惯进行深度挖掘...
鹿优选先享卡8000额度领取攻略
鹿优选先享卡额度8000的领取过程涉及几个步骤,确保用户能够顺利激活并使用。首先,用户需要注册或登录到“鹿优选”平台,这是获取和管理此类优惠的前提条件。一旦成功登录,系统通常会自动匹配符合条件的新用户...
秒用花借款入口揭秘
秒用花借款入口的底层逻辑建立在算法与用户行为的博弈之上。当前主流平台通过多维数据采集构建信用模型,将传统风控指标与行为轨迹进行交叉验证。例如用户在社交平台的活跃度、设备指纹的稳定性、历史借款场景的匹配...
便利通卡最高面值是多少
便利通卡的面值设计是一门微妙的艺术,它既要满足用户对便捷支付的需求,又要兼顾系统的承载能力和运营成本。实际上,便利通卡的面值并非单一固定数值,而是采用了一套分层结构。基础面值通常包括10元、20元、5...
分付的用户引导策略
分付,看似简单的支付方式,实则蕴含着对用户消费习惯、风险评估以及潜在价值的深度挖掘。有效“套”出分付的核心在于,并非直接促成支付,而是构建一个让用户主动选择分付的场景。这需要超越传统营销手段,深入理解...
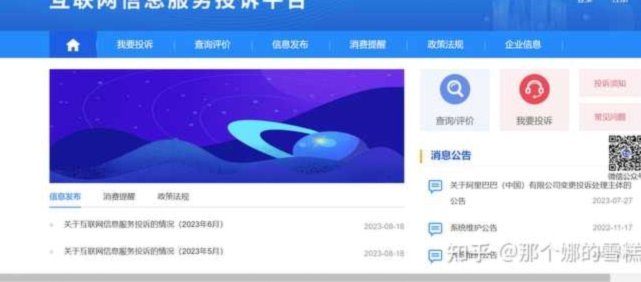
识别网店套现商家策略及平台投诉指南
网店套现行为日益猖獗,对正规经营者造成了巨大的经济损失和精神打击。如何有效识别并打击这些行为,不仅仅是平台自身的责任,更是商家自身需要警惕和积极应对的课题。首先,要明确“网店套现”的本质,它并非简单的...