分期乐:表面便利背后的真相
很多人评价分期乐时,往往停留在“方便”或“贵”的表层,却忽略了它在消费心理层面的深层重塑。这类产品的核心逻辑,是通过拆解支付压力,来制造一种“购买力溢出”的错觉。当原本需要一次性支出的千元重担,被拆解为每月仅需支付几十元的微小支出时,人类大脑对价格的敏感度会因金额的碎片化而大幅下降。这种金融手段本质上是在利用时间杠杆,通过透支未来的现金流,来降低当下的决策门槛。对于缺乏自控力的用户而言,这种“无痛感”的支付方式,实际上是在悄无声息地模糊消费边界,让原本超出预算的欲望,在分期额度的掩护下得以合法化。
深入剖析其财务成本,最核心的陷阱在于“月费率”与“真实年化利率”之间的认知鸿沟。许多用户在决策时,容易被账面上极低的月费率所迷惑,却忽略了分期还款中一个关键的数学逻辑:手续费通常是基于初始总本金计算的,而用户每月归还的本金是在不断减少的。这意味着,随着还款进度的推进,你所承担的实际资金成本相对于剩余本金而言,实际上是在逐月攀升的。如果不能运用IRR(内部收益率)公式进行换算,单纯盯着名义费率看,用户很难意识到自己正在支付远高于预期水平的利息。这种计算方式上的信息不对称,是消费金融领域最隐蔽且最难以察觉的成本黑洞。
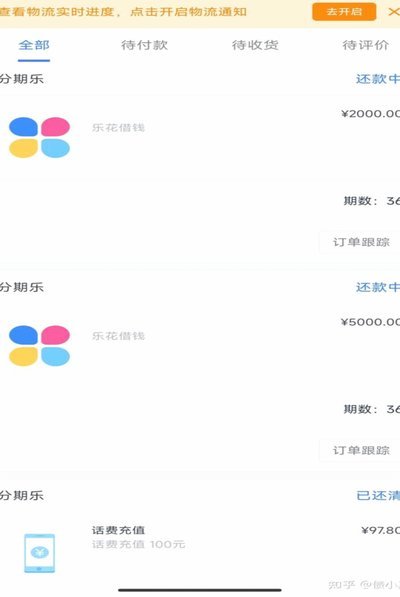
分期乐的竞争力,在于它与电商生态系统之间近乎完美的“无缝嵌入”。在京东等大型零售体系内,信用额度的获取、审批与商品购买流程实现了高度的自动化与闭环化。这种“无感化”的信用扩张,极大地降低了消费者的决策摩擦力。算法通过对用户购物习惯、浏览路径乃至地理位置等海量数据的深度挖掘,能够精准地捕捉到用户的消费需求并适时推送分期方案。这种基于大数据驱动的精准渗透,让信用额度的扩张与消费冲动的产生几乎同步发生。这种高度集成的金融服务,虽然提升了购物体验,但也让消费者的财务决策在算法的预设路径中,变得愈发被动和单一。
判定分期乐优劣的终极尺度,不应在于利率的高低,而应在于使用者对财务边界的掌控力。对于拥有稳定现金流、且仅将分期作为短期流动性管理工具的理性用户来说,它是一种能够有效缓解资金季节性压力的金融利器。然而,对于试图利用分期来补贴消费升级、维持虚假生活水平的群体,它则是加速债务螺旋、侵蚀个人净资产的加速器。金融工具本身并不带有道德属性,它的利弊完全取决于使用者对杠杆风险的认知深度。真正的财务风险,从来不在于选择了哪种支付方式,而在于用户是否在缺乏财务纪律的情况下,试图用未来的确定性来交换当下的不确定性。
相关文章
如何从分期乐提取额度成现金
在面对日常消费和紧急资金需求时,分期乐提供的信用额度无疑为用户带来了不少便利。然而,对于许多用户来说,如何有效利用这些额度,尤其是在需要提取现金的情况下,成为了一个值得探讨的话题。值得注意的是,尽管分...
如何巧妙套出便荔卡包
便荔卡包,这个看似简单的果实,却蕴含着独特且颇具挑战性的解剖过程。要真正理解“怎么套出来”,绝非仅仅是简单地剥皮,而是需要深入了解荔枝果实的结构和生长规律,并将其与实际操作相结合。荔枝果实的表皮,远比...
美团月付取现:这些套路你中招了吗?
美团月付取现金功能自推出以来,迅速成为众多消费者的首选财务解决方案之一。这一服务不仅简化了日常支付流程,还为用户提供了灵活的财务管理工具。然而,在享受便捷的同时,一些不法分子利用该平台的特点设计出了各...
花呗套钱揭秘:真假消费陷阱
花呗“套钱”现象,实际上是对消费金融产品在特定场景下滥用的高度集中体现,远不止是单纯的“借钱”行为。央行的整治行动,是对行业内存在的一些乱象的严厉警告,也反映了监管部门对金融科技发展方向的重新审视。最...
分期乐:正规借款平台还是谨慎选择?
分期乐处于金融监管体系,其身份确实值得正视,并非普通商业机构。企业实体,其运营基础并非建立在灰色地带之上,而是基于明确注册的经营资质。数据备案显示,用户信息有严格存储规范,资金流转走正规银行渠道或持牌...
羊小咩现状如何?
“羊小咩”这个名字,在互联网的幽默中已经成为了一个标志,代表着一种特定类型的AI绘图工具——以极简、高效率著称,尤其擅长生成抽象、概念化的艺术作品。然而,随着时间的推移,以及技术本身的进步,我们需要更...