分付套现的风险与监管挑战
近期,“分付套现秒到”这一话题在网络上引起了广泛关注。作为一种新兴的金融产品,分付为用户提供了便捷的消费金融解决方案。然而,其背后的运作机制以及套现行为则引发了诸多争议。
首先,分付作为一种信用支付工具,旨在提高用户的消费体验。其主要功能是用户在消费时可先享受信用支付,然后在还款期限内分期或一次性还清欠款。然而,部分用户在理解不充分的情况下误将分付视为一种可以即时提现的工具,从而引发了一系列套现行为。这种行为不仅背离了分付产品的初衷,也可能导致用户陷入过度负债的困境。
其次,分付套现秒到这一模式的兴起,反映了当前社会中信用消费观念的迅速普及以及金融科技创新的迅猛发展。但同时也暴露出金融监管中的漏洞和不足。当前,金融机构和第三方支付平台在推广分付等信用支付产品时,需更加注重风险提示和用户教育,避免误导消费者。同时,相关监管部门也应加强对此类金融创新产品的监管,确保其健康有序发展。
最后,对于消费者而言,在使用分付等信用支付工具时,应充分了解产品特性及规则,理性消费,避免过度负债。同时,选择正规渠道进行资金周转,避免采用非法或高风险的方式进行套现,以保障自身合法权益不受侵害。
综上所述,“分付套现秒到”现象背后的复杂性不仅值得金融机构、监管机构和消费者共同思考,也为未来金融科技产品设计与推广提供了重要参考。
相关文章
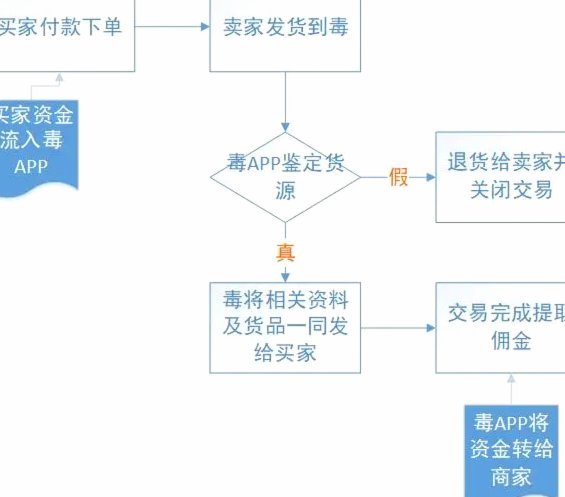
得物个人商家如何打造信任与流量双丰收的店铺?
得物个人商家,与其说是简单的“平台销售”,不如说是构建了一个精细化、基于信任的全新商业模式。其成功并非仅仅源于强大的流量池,而是对“个人”属性的深度挖掘与运营策略的精准运用。得物对个人商家的吸引力在于...
羊小咩购物额度:玩法与防骗指南
近期,关于如何通过“羊小咩”购物平台获取购物额度并在微信上进行操作的话题引发了广泛关注。事实上,“羊小咩”作为一个电商平台,其购物额度主要是为了提升用户体验而设计的一种激励机制,并未提供直接获取或套现...
羊小羊套现的盈利秘诀几成点?
“羊小羊套现”现象,在数字货币市场中已成为一种颇具代表性的模式,更引发了许多关于风险、收益和市场机制的讨论。简单地将其定义为“快速套现”并不准确,它更像是一种特定策略,围绕着低价买入、短时间内高价卖出...
微信分付取现被拒?商家应对策略
微信分付取现机制给商家带来了极大的便捷,但并非所有商家都能顺利通过审核。对于遭遇秒拒的商家来说,不仅会影响资金周转,还会产生困惑和焦虑。究其原因,往往在于申请资料不完善、操作流程不熟悉或平台算法判断失...
微信分付的钱能套出来吗
“微信分付的钱能套出来吗”这个问题,并非简单的“是”或“否”,而是涉及复杂的法律、税务、以及微信平台自身运营机制的相互作用。从专业角度来看,这种可能性存在,但成功率极低,且需要精密的准备、强大的证据链...
微信分付提现:升级版的便捷与安全
微信分付提现,不仅仅是一个简单的金融操作,更是微信支付生态系统持续演进的有力证明。其出现,源于微信支付在用户规模和交易量上的巨大成功,但也面临着用户资金沉淀带来的挑战。传统账户余额管理方式难以满足用户...