花呗提现到银行卡指南
花呗提现至银行卡的核心逻辑在于资金流转的合规性与平台风控机制的平衡。用户通过支付宝App进入花呗页面,选择"余额"选项后,系统会显示可提现额度。这一额度受用户信用评分、历史还款记录及平台风控策略共同影响,通常为授信额度的30%-70%区间。值得注意的是,提现操作本质上是将虚拟账户余额转化为实名认证的银行账户资金,这一过程需通过人脸识别、短信验证等多重身份核验,确保资金流向的可追溯性。平台通过动态调整提现限额,既保障用户资金安全,又避免形成套利空间。
提现手续费的计算方式与资金流转路径密切相关。常规情况下,提现金额的1%将作为服务费从银行卡账户扣除,但这一费率会根据用户账户等级动态调整。例如,连续6个月按时还款的用户可享受0.5%的优惠费率,而逾期记录较多的账户可能面临1.5%的浮动加成。值得注意的是,部分合作银行提供免手续费通道,但需满足日提现限额不超过500元的条件。这种差异化费率设计本质上是平台对用户资金流动的精细化管理策略。
资金到账时效呈现明显的场景分化特征。工作日10:00-15:00期间,通过网银渠道提现的款项通常在1小时内到账,而通过支付宝App操作的提现可能需要2-4小时。周末及节假日的到账时间会延长至8-12小时,且部分银行系统维护时段可能影响资金划转。这种时效差异源于不同支付通道的清算规则,用户需结合自身资金需求选择最优提现时段。
对于高频提现需求的用户,平台提供了替代性资金解决方案。例如,将花呗额度转换为借呗授信,可获得更灵活的分期还款选项,但需承担年化利率10%-18%的借贷成本。此外,通过蚂蚁森林积分兑换的现金红包,虽无法直接提现至银行卡,但可作为补充现金流的应急手段。这些替代方案的本质是平台通过多元化产品组合,引导用户形成更健康的资金管理习惯。
过度依赖提现功能可能引发隐性财务风险。当用户频繁将花呗余额转为银行存款,可能削弱平台对消费行为的信用评估能力,进而影响未来授信额度。同时,提现操作产生的手续费累积可能抵消部分资金收益,尤其在低费率优惠期结束后。建议用户建立资金流动的长期规划,通过合理的信用工具组合实现财务健康,而非单纯依赖提现功能解决短期资金需求。
相关文章
美团月付取现:这些套路你中招了吗?
美团月付取现金功能自推出以来,迅速成为众多消费者的首选财务解决方案之一。这一服务不仅简化了日常支付流程,还为用户提供了灵活的财务管理工具。然而,在享受便捷的同时,一些不法分子利用该平台的特点设计出了各...
风控升级:大数据时代,为何人人面临“秒拒”的困境?
风控模型迭代速度惊人,曾经轻微的逾期或信用记录上的小瑕疵,如今可能直接导致贷款、信用卡申请被系统秒拒。这并非银行或金融机构恶意刁难,而是风险管理逻辑在不断升级的背景下,对用户画像的评估愈发严苛。早期风...
花呗套现背后的猫腻
花呗套的本质是用户通过平台信用额度实现资金流转的隐性操作。这种行为通常借助第三方工具或服务,将原本用于消费的虚拟额度转化为可支配的现金。其运作逻辑建立在平台信用体系与金融工具的交叉点,通过拆分账单、分...
套现花呗触法吗?
花呗是蚂蚁集团提供的一种消费金融服务,用户可以通过支付宝享受免息分期购物的便利。然而,有些用户可能会遇到资金周转困难的情况,因此想要通过所谓的“套现”来提前获取现金。那么,“套现花呗”是否合法呢?...
花呗怎么用才不踩坑?
随着移动支付的普及,花呗成为了众多消费者日常消费中不可或缺的一部分。它不仅仅是一种信用支付工具,更像是一把双刃剑,在带来便利的同时也暗藏风险。如何在享受其便捷的同时避免落入陷阱,是每位用户都需要思考的...
花呗套现:这算不算?风险在哪?
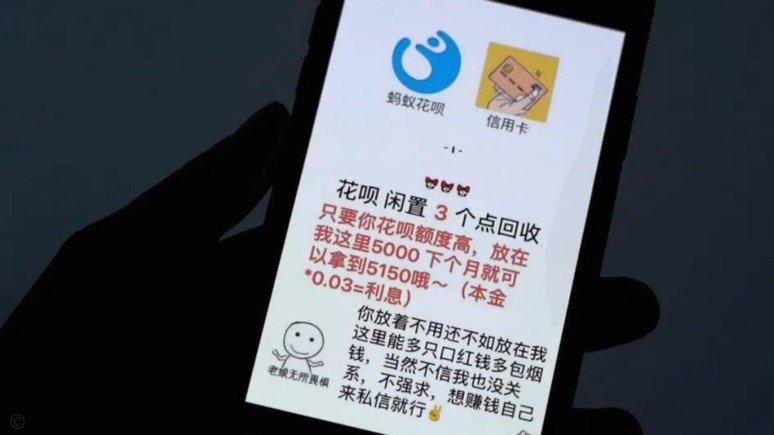
花呗的“套现”行为,实质上并非简单的资金挪用,而是一个复杂的生态系统中的行为模式,需要从支付、风险控制、以及用户行为等多维度进行剖析。花呗作为蚂蚁集团的旗舰产品,以其便捷的消费和分期服务吸引了庞大的用...