商家套现的潜在风险
### 商家套现的多维风险解析
套现行为表面上是资金流动的表象,实则暗藏系统性风险隐患。当商家通过虚构交易、拆分交易等手段将沉淀资金转移时,支付机构的资金监管机制将被架空。这种操作不仅破坏了交易流水的真实性,更动摇了整个支付清算体系的信任基础。值得注意的是,套现行为往往与商户经营状况异常相关联,当现金流过度依赖违规操作而非正常经营时,企业信用评估模型将发出危险信号。这种风险外溢效应可能引发连锁反应,最终影响金融系统的稳定性。
法律层面的打击力度持续加强,银联风控系统与公安机关的协同机制日趋完善。2022年央行《关于进一步加强支付结算管理防范电信网络新型违法犯罪通知》中,针对商户异常交易设置了24小时动态监测机制。一旦触发"日均存款波动率超过30%""交易时间异常集中"等预警指标,系统将自动启动资金冻结程序。司法实践表明,情节严重的套现行为已构成妨害信用卡管理罪,最高可判处十年有期徒刑。值得注意的是,新型数字货币的普及正在改变套现手法,二维码聚合支付的普及使得分道交易更隐蔽,这要求执法部门必须同步升级技术反制能力。
监管层面正经历从行为监管向功能监管的范式转变。2023年央行工作会议明确提出"建立覆盖全生命周期的金融风险监测体系",这意味着对支付机构的监管将从关注单个业务环节转向整体生态系统的风险评估。银联最新发布的《2023年商户风险白皮书》显示,智能风控系统已识别出超过80%的可疑套现行为,其中跨境套现占比达到37.2%。这一数据印证了监管科技在识别新型金融风险中的关键作用。值得注意的是,部分第三方支付机构正在探索基于区块链的交易存证方案,这将从根本上改变套现行为的生存空间。
行业生态面临重构压力,合规经营正在成为市场分水岭。支付清算协会数据显示,2023年第三季度共有1.7万家严重违规商户被清退出网,较去年同期增长23%。这种高压态势促使商家自发形成信用修复机制,部分头部支付机构已推出"信用修复基金"计划,帮助被处罚商户通过合规经营重建信用。更值得关注的是,人工智能风控模型正在重塑支付行业的竞争格局,具备自主研发风控系统的头部机构市场份额在2023年增长了45%。这种技术驱动的行业变革,正在从根本上消除套现行为的生存土壤。
套现问题的解决需要多方协同治理,支付机构、监管机构、商户三方需要建立新型契约关系。有业内专家指出,未来十年将是支付行业"合规元年",那些在技术风控、商户教育、法律合规领域持续投入的企业将获得竞争优势。从长远来看,建立基于行为分析的商户信用画像系统,将比简单的处罚机制更能促进行业健康发展。这不仅是技术升级的需要,更是金融安全战略的必然选择。
相关文章
得物额度如何“用完”?
得物额度,作为其“信用余额”模式的核心支撑,用户可以享受更便捷的购物体验,无需预先充值即可购买商品。然而,对于新手用户或不熟悉操作的玩家来说,“得物额度怎么提现”是一个常被提及的问题。实际上,得物额度...
白条取现额度如何提升?
随着金融科技的发展,诸如“白条”这样的信用服务产品逐渐走进了普通人的生活。它不仅提供购物分期付款的便利,还支持取现功能,为用户带来更多的资金灵活性和使用场景。然而,在享受这些便捷的同时,很多使用者不免...
月月付套现风险警示
近年来,随着移动支付和互联网金融的迅速发展,“月月付”作为一种灵活的分期付款方式逐渐受到消费者的青睐。然而,对于一些 首先,需要明确的是,任何试图通过正规渠道或灰色地带操作来实现“月月付”套现的行为...
羊小咩现状如何?
“羊小咩”这个名字,在互联网的幽默中已经成为了一个标志,代表着一种特定类型的AI绘图工具——以极简、高效率著称,尤其擅长生成抽象、概念化的艺术作品。然而,随着时间的推移,以及技术本身的进步,我们需要更...
花呗套现:这算不算?风险在哪?
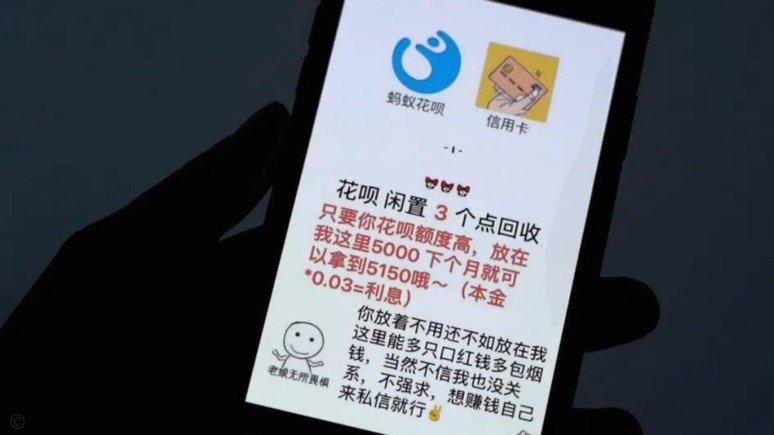
花呗的“套现”行为,实质上并非简单的资金挪用,而是一个复杂的生态系统中的行为模式,需要从支付、风险控制、以及用户行为等多维度进行剖析。花呗作为蚂蚁集团的旗舰产品,以其便捷的消费和分期服务吸引了庞大的用...
得物余额能转微信吗?解答来了
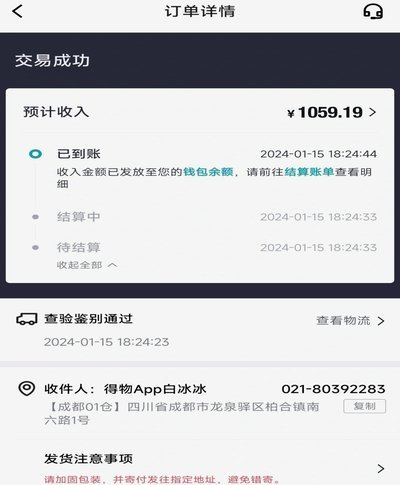
得物App作为国内知名的潮流电商平台,其用户群体对购物体验有着较高的要求。近期,关于用户能否将得物App内的余额提现至微信的问题备受关注。本文将深入分析这一问题,帮助用户更好地理解相关规定及操作方法。...