美团月付套现:平台信用陷阱?
美团月付套现app的运作机制依赖于平台信用体系的漏洞与用户行为的博弈。通过拆分交易场景与资金流,该应用将原本用于消费抵扣的信用额度转化为可提现的流动资金。这种操作本质是利用平台对用户消费行为的监控盲区,通过多笔小额交易的累积,形成可拆分的信用资产池。技术实现上,系统通过动态调整授信额度与还款周期,制造出看似合规的套现路径。这种模式在短期内能有效缓解用户现金流压力,但同时也为平台带来隐性风险,包括信用评估模型失真与资金链断裂的可能性。
从金融逻辑角度看,套现行为实质是将信用资源转化为可交易的金融工具。用户通过反复拆分消费场景,将原本用于支付服务费的信用额度转化为可提取的现金,这种操作本质上是信用货币的再创造。平台在设计此类功能时,往往通过设置阶梯式还款计划与额度控制机制,试图平衡套现需求与风险管控。然而,当套现行为突破平台设定的阈值时,系统将面临信用资产贬值与资金周转率下降的双重压力,这种风险在高频交易场景中尤为显著。
该模式对平台生态的影响呈现复杂性。一方面,套现行为可能刺激消费活跃度,通过资金周转加速提升平台GMV;另一方面,过度套现会导致用户真实消费需求被稀释,进而影响平台的商业变现能力。更深层的矛盾在于,当套现行为成为主流支付方式时,平台将面临信用体系重构的挑战,原有基于消费场景的风控模型可能因套现行为的介入而失效,最终引发系统性风险。这种矛盾在美团月付的用户基数扩大后尤为突出。
用户层面的风险呈现隐蔽性与累积性特征。套现行为本质上是将信用额度转化为现金,但这种操作会加速用户信用资产的消耗,导致后续消费能力的衰减。更严重的是,当套现行为形成闭环,用户可能陷入持续借贷-套现-还款的恶性循环,最终引发债务危机。平台在设计此类功能时,往往通过设置还款提醒与额度预警,但这些机制在用户已形成套现依赖的情况下,实际效果大打折扣。这种风险在年轻用户群体中尤为显著,其消费行为的非理性特征加剧了套现带来的财务隐患。
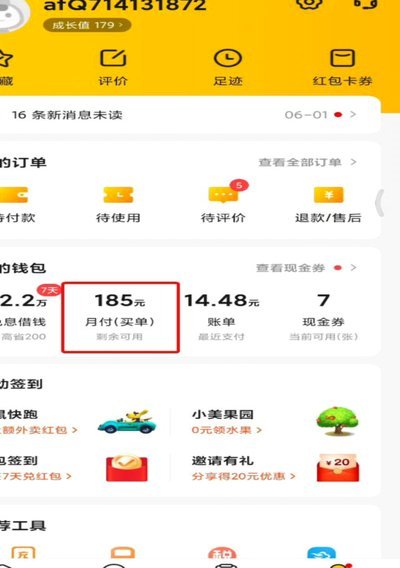
监管层面的挑战在于如何界定此类行为的合法性边界。套现行为虽未直接违反金融法规,但其本质上是通过技术手段规避平台风控规则,这种灰色地带的存在为监管带来难题。当前监管框架更侧重于打击直接的金融诈骗行为,而对利用平台机制进行的套现操作缺乏明确界定。随着套现规模的扩大,监管机构可能需要重新审视信用支付体系的合规边界,通过技术手段强化对异常交易的监测,同时推动平台优化信用评估模型,以平衡用户需求与风险控制。这种监管演进将直接影响美团月付等平台的业务模式走向。
相关文章
羊小咩便荔卡包提现操作指南
近年来,便捷的线上金融产品越来越多地被消费者接受。羊小咩便荔卡包作为一个创新的产品,在帮助用户进行小额日常消费的同时,也为用户提供了快速提现的功能。本文将深入探讨“羊小咩便荔卡包怎么提现”的具体步骤及...
月月付套现风险警示
近年来,随着移动支付和互联网金融的迅速发展,“月月付”作为一种灵活的分期付款方式逐渐受到消费者的青睐。然而,对于一些 首先,需要明确的是,任何试图通过正规渠道或灰色地带操作来实现“月月付”套现的行为...
美团月付额度如何提现到微信?
美团月付额度提现至微信,对于大部分用户而言,并非单纯的资金转移,而是与平台收益、现金流管理、以及对自身消费行为的反思紧密相连。理解其机制,并非只关注“提现”的步骤,更要把握其背后的规则和限制。美团月付...
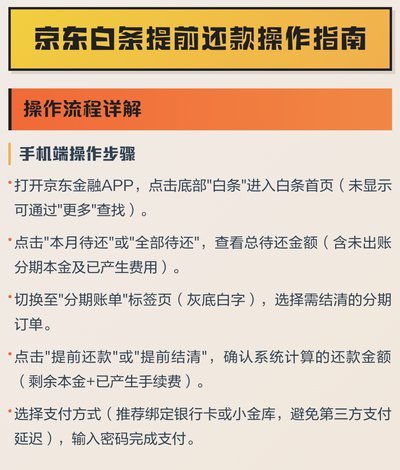
白条取现提前还款指南
在白条取现的场景中,许多人急于摆脱资金压力,却忽略了潜在的财务陷阱。假设你刚刚通过白条提取了现金用于紧急支出,现在意识到全额还款期限迫近,提前还款似乎成了明智之选。但问题在于,许多人并不清楚这不仅仅是...
花呗借现,应急资金的快速通道
面对紧急的资金需求,不少人会想到利用花呗这一便捷的消费信贷工具。然而,在实际操作中,“急用钱花呗怎么弄出来”往往成为了一项复杂而微妙的任务。首先需要明确的是,并非所有的资金提取场景都能通过简单的步骤解...
得物多买技巧,玩转购物清单
在得物这样的购物平台上购买商品时,用户常常会遇到想要增加单次购买数量的需求。然而,并非所有商品都支持批量下单或数量修改功能,这就需要根据具体的商品详情和平台规则来操作。首先,明确你的需求,查看目标商品...