便利卡包借贷:重构消费金融的双刃剑
便利卡包借贷模式正在重构消费金融的底层逻辑,其核心在于将传统信用评估体系与即时支付场景深度融合。这类产品通过绑定实体卡包实现资金流转,利用用户在特定场景下的消费行为数据构建动态信用画像。例如某平台通过分析用户在便利店、快餐店的消费频次与金额,建立差异化授信模型,使部分用户获得高达5000元的临时额度。这种模式突破了传统借贷对征信报告的依赖,将消费行为转化为信用资产,但同时也模糊了消费与借贷的边界。
用户行为数据揭示出便利卡包借贷的深层逻辑:高频小额交易产生的数据碎片,正在形成新型信用评估体系。某研究机构数据显示,使用便利卡包的用户中,62%的借款行为发生在非工作时间,这反映出该模式对即时资金需求的精准捕捉。同时,用户在获取额度后往往选择将资金转移至其他平台,这种资金流转链条暴露了便利卡包在资金闭环中的结构性缺陷。平台通过设置提现手续费和转账费率,实际上在用户资金流动中植入了隐性成本。
风险控制机制的演变呈现出技术驱动的特征,但依然存在系统性漏洞。当前主流平台采用的动态授信算法,本质上是通过机器学习预测用户还款意愿,但算法黑箱导致风险定价缺乏透明度。某案例显示,同一用户在不同时间点获得的授信额度差异达300%,这种波动性使风险评估失去稳定性。更值得关注的是,当便利卡包与社交支付功能绑定后,用户在群体中的消费行为可能被误判为还款能力提升,这种社交数据的滥用正在侵蚀金融伦理的边界。
监管框架的滞后性正在成为行业发展的隐忧。现有金融监管体系主要针对传统借贷机构,对便利卡包这类新型金融工具缺乏明确的法律界定。某平台曾因未披露资金池运作方式被监管部门约谈,暴露出产品设计中的合规风险。更严峻的是,当便利卡包与跨境支付功能结合后,资金流动的监管盲区可能被恶意利用,这种监管真空正在形成系统性风险的温床。
技术创新正在推动便利卡包借贷向更复杂的金融生态演进。区块链技术的应用使交易数据具备不可篡改性,但智能合约的滥用可能引发新的风险点。某实验性产品通过将用户消费数据上链,实现授信额度的实时调整,但这种数据确权方式可能加剧用户隐私泄露的风险。未来,如何在技术创新与风险控制之间找到平衡点,将成为决定该模式能否持续发展的关键变量。
相关文章
白条借款:机遇与风险
“白条借20000还40000”这一模式,在金融市场中并非新鲜事物,却也隐藏着风险与机遇。它本质上是一种短期融资方式,借款人通常通过向企业或个人信用机构申请“白条”(即即期信用证)的方式,获得2000...
深度解析29个网贷平台:行业风控与生存法则
网贷行业在资本运作与金融创新的双重驱动下,形成了复杂的生态体系。29个平台的名单背后,折射出不同发展阶段的市场特征——头部机构通过技术迭代实现合规化转型,而中小平台则在流量红利与监管压力间艰难求存。行...
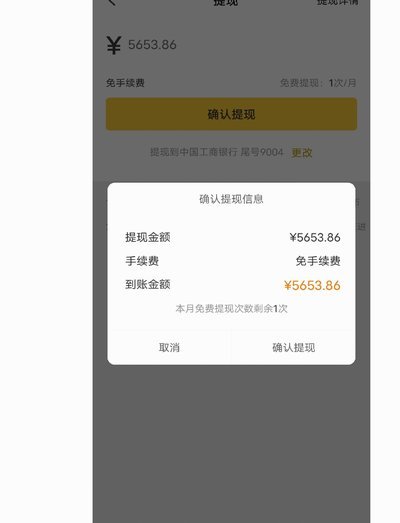
美团月付额度提现的隐形通道
美团月付额度套出提现的本质,是用户通过信用额度的灵活运用实现资金周转。平台设定的额度并非静态数值,而是基于用户消费行为、信用评分和还款记录动态调整。部分用户通过高频小额消费触发额度重评机制,使可用额度...
鹿优鲜怎么样
随着健康意识的普及和生活方式的变化,越来越多的人开始注重食品的质量与安全。鹿优鲜作为一个新兴的品牌,在这一领域中独树一帜,通过提供高品质的自然食材来吸引消费者的目光。它不仅强调食物的新鲜度,还致力于打...
你知道美团月付提现最低需要多少吗?
美团月付的现金提现规则中,最低金额通常与平台风控策略和用户信用等级挂钩。根据公开信息,普通用户通过美团月结功能提现时,单笔金额需达到500元 提现费用结构与最低限额存在隐性关联。美团月付的提现服务...
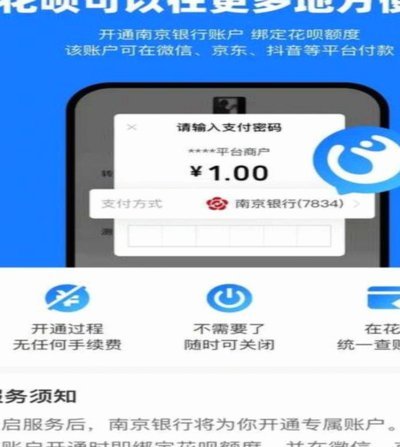
花呗套付款靠谱吗?深度揭秘陷阱、风险与防骗指南
花呗套付款,这个话题在消费金融领域乃至更广泛的社会舆论中都引起了极大的争议。简单来说,它指的是利用花呗的免息、分期等优惠政策,通过虚构购物订单和消费需求,诱骗商家或个人进行支付,最终套取资金。从专业角...