花呗套现1万要交多少钱?
花呗作为支付宝推出的信用支付工具,其设计初衷是用于消费场景而非资金周转。当用户试图通过套现方式提取额度时,实际面临的是多重费用结构。官方渠道并未明确标注套现手续费,但通过第三方平台操作时,通常会涉及两部分成本:一是平台收取的手续费,一般按比例在0.5%-3%之间浮动;二是可能存在的资金占用成本,若套现后需分期偿还,将产生额外利息。这种隐性成本往往被用户低估,导致实际支出远高于预期。
套现行为本质上属于违规操作,可能触发花呗风控系统的反欺诈机制。部分用户通过“先消费后退款”方式套现,虽能规避直接手续费,但需承担商品退货的物流损耗及商家可能设置的退货限制。此类操作若被系统识别为异常交易,可能面临额度冻结或信用评分下调的风险。值得注意的是,部分第三方机构以“低费率”吸引用户,实则通过虚高标价或附加服务费变相提高成本,需警惕此类隐蔽收费陷阱。
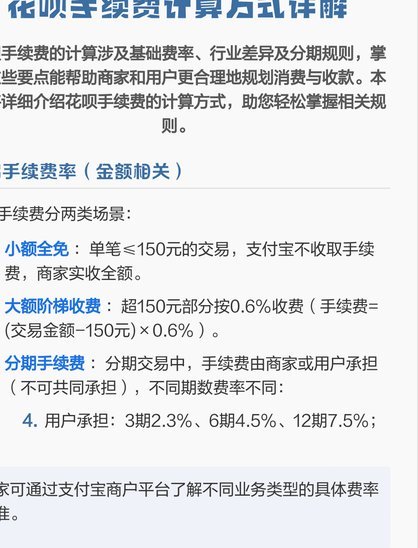
从资金成本角度分析,若套现1万元用于短期周转,按年化利率18%计算,30天利息约148元。若通过平台套现并分期偿还,综合成本可能超过200元。这种成本结构与正规借贷渠道相比并无优势,且存在资金链断裂风险。部分用户为降低手续费选择“借新还旧”,但这种滚动操作会加速信用恶化,最终导致融资成本螺旋上升。
监管政策的收紧正推动套现成本持续攀升。2023年支付机构手续费改革后,部分平台将套现服务纳入高风险业务管理,手续费率普遍上调。同时,央行对违规套现的处罚力度加大,导致第三方平台主动提高门槛。这种政策导向使得套现行为的边际成本不断上升,用户需重新评估此类操作的性价比。长期来看,建立正规的信用管理机制比依赖套现更具可持续性。
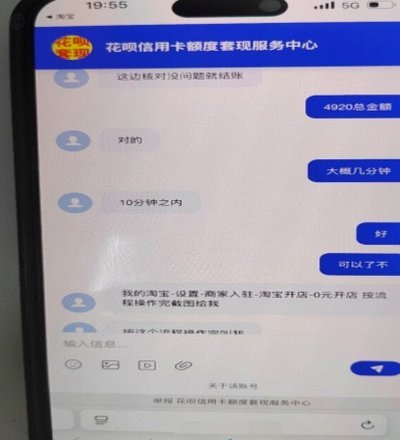
套现行为的潜在危害远超表面手续费。除信用受损风险外,频繁操作可能引发账户安全验证,影响正常使用。部分用户为规避验证选择“养卡”策略,但此类操作易被识别为异常行为。更值得警惕的是,套现资金若用于非法用途,可能面临法律风险。从成本效益分析,用户应优先通过正规渠道优化资金结构,而非寄望于高风险的套现操作。
相关文章
美团月付取现方法
美团月付是一种创新的支付方式,允许用户按月分期偿还借款。与传统的现金取款不同,美团月付主要针对的是消费后的账单进行分期付款,而并非直接提取现金。理解这一点有助于正确使用这一工具。 首先,为了能够享...
如何从分期乐提取额度成现金
在面对日常消费和紧急资金需求时,分期乐提供的信用额度无疑为用户带来了不少便利。然而,对于许多用户来说,如何有效利用这些额度,尤其是在需要提取现金的情况下,成为了一个值得探讨的话题。值得注意的是,尽管分...
携程卡被骗:如何追回损失?
### 被别人骗买了携程卡怎么追回? 被骗购买携程卡,表面上是经济损失,但背后往往隐藏着更复杂的心理和信任危机。携程卡作为一种预付卡,通常用于旅行预订或会员服务,但它的价值在于其使用限制和平台依赖性...
美团月付怎么提现?
美团月付,这个为美团用户量身打造的信用支付工具,自推出以来便受到了不少用户的青睐。它不仅简化了线上交易流程,还提供了灵活的资金管理方式。然而,对于一些已经习惯使用美团月付来享受先消费后付款便利性的用户...
得物佳物分期:额度提升秘籍
### 提升得物佳物分期额度的关键策略 在竞争激烈的消费金融领域,分期付款服务已成为用户提升消费能力的重要工具。得物的"佳物分期"作为平台的重要金融产品,其额度提升机制直接反映了用户的信用价值与消费...
花呗套钱揭秘:真假消费陷阱
花呗“套钱”现象,实际上是对消费金融产品在特定场景下滥用的高度集中体现,远不止是单纯的“借钱”行为。央行的整治行动,是对行业内存在的一些乱象的严厉警告,也反映了监管部门对金融科技发展方向的重新审视。最...