如何安全地将白条借款转入微信钱包?
“白条”在中国金融市场已经演变成为一种颇为流行的短期信贷模式,尤其在餐饮、零售等场景下被广泛应用。然而,将白条直接用于微信支付却并非一件简单的事情,这背后涉及到资金流动、账户安全以及平台规则等多重因素。理解“白条怎么借款到微信”的逻辑,需要我们深入挖掘其技术底层和风险控制机制。传统的白条业务,如“小牛散”、“易捷宝”等,本质上是线上P2P借贷服务,资金以借款人的身份通过银行卡进行放款。而微信支付作为一个第三方支付平台,本身并不具备直接接入这些信用产品的能力。因此,实现资金的转移需要借助一定的技术手段和中间平台的配合。
目前,实现“白条到微信”的主要路径是利用一些聚合理财或投资类APP作为桥梁。这类APP通常会与多家白条发行方合作,提供借款申请、审批以及资金发放的功能。借款人通过该APP提交借款需求,最终由APP的支付接口将资金汇入用户的微信钱包。这种模式的运作逻辑是将白条业务的放款环节和微信支付的收款环节连接起来。需要注意的是,虽然交易流程上看起来便捷,但实际上涉及到多个参与方,因此务必选择信誉良好、资质齐全的聚合平台,以确保资金安全和交易透明度。同时,仔细阅读平台的协议条款,明确了解手续费、逾期罚息等相关费用。
从安全角度来看,“白条到微信”的操作存在一定的风险,主要集中在账户安全和数据隐私方面。由于涉及多个APP参与,用户需要妥善保管自己的银行卡信息、支付密码以及微信支付账号,避免泄露给不法分子。同时,要警惕那些声称“轻松借款”、“无需审批”的平台,这些平台往往缺乏完善的风险控制机制,容易导致资金跑路或欺诈行为。选择平台的关键在于其背景资质、风控能力以及用户口碑,可以通过第三方评价网站或者行业协会查询相关信息,进行综合评估。此外,对于平台提供的各种优惠活动保持警惕,不要贪图小便宜,以免遭遇陷阱。
更深层次的思考是,“白条到微信”模式本身在一定程度上也反映了金融科技发展下的市场逻辑。一方面,它满足了用户对便捷、快速借款的需求;另一方面,它拓展了白条发行方服务场景,提升了资金的使用效率。然而,这种模式也暴露出了一些问题:资金的流动速度加快,但风险控制能力相对薄弱;用户体验虽然提升,但也增加了潜在的风险点。未来,“白条到微信”的发展趋势可能在于更加精细化的风控体系和更高效的技术解决方案。例如,利用区块链技术实现资金的实时追溯和监管,或者引入人工智能算法进行信用评估,从而提高平台的安全性和稳定性,并最终实现“白条”与微信支付之间的真正无缝衔接。
相关文章
拿去花背后的艺术与回应
“拿去花怎么取出来”看似一个简单的疑问,实则蕴含着深刻的关于人际关系、情感表达和沟通策略的哲学思考。它不仅仅关乎如何从对方手中获得花朵,更重要的是理解对方给予的意图,以及自身在关系中扮演的角色。很多时...
花呗平台背后的套现江湖
花呗平台,表面上是一个阿里巴巴集团旗下的支付工具,提供便捷的线上购物、线下消费体验。然而,在众多用户眼中,它却与一个庞大而复杂的商业生态紧密相连——“套现”平台。理解花呗平台与套现之间的关系,需要超越...
花呗钱能提现到银行卡吗?
花呗的提现机制一直以来都备受用户关注,尤其围绕着“花呗可以提现到银行卡吗”这个问题。虽然在日常使用中,花呗与银行卡之间的关系看似简单,但实际上其提现逻辑远比表面上复杂得多,且并非直接的“银行卡转账”。...
花呗秒到余额平台:便利与风险并存
近年来,随着互联网金融的快速发展,各类信用支付工具层出不穷。其中,“花呗”作为支付宝旗下的信用支付产品,在市场中占据了重要地位。然而,围绕“花呗秒到余额平台”的现象逐渐浮出水面,这一服务模式在为消费者...
从“单品买家”到“系统收藏家”:提高得物购买效率的终极指南
**建立系统性收藏策略:从单件购买到品类全景图谱构建** 真正的增加购买数量,核心在于思维范式的转变,不能将其视为单纯的折扣堆砌或盲目冲动。专业玩家的策略,是将“得物购买”过程转变为一次系统性的收藏...
得物余额能转微信吗?解答来了
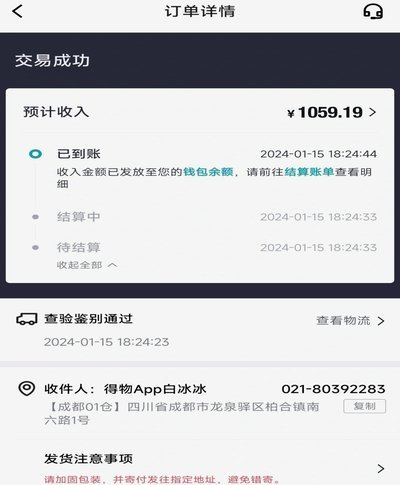
得物App作为国内知名的潮流电商平台,其用户群体对购物体验有着较高的要求。近期,关于用户能否将得物App内的余额提现至微信的问题备受关注。本文将深入分析这一问题,帮助用户更好地理解相关规定及操作方法。...