白条额度多种支付方式解析
白条额度的支付方式,远比表面上看起来的简单直接要复杂得多。它并非一个单一的支付工具,而是一个基于信用关系的金融服务,其支付方式的灵活程度和潜在风险,取决于支付渠道的选择、商户的合作模式以及用户的信用状况。传统的理解是,白条额度相当于一张“小额信用卡”,但实际上,大部分白条额度的支付方式都围绕着“先消费,后还款”的概念构建,区别在于传统的信用卡支付方式需要每月账单到期自动扣款,而白条额度则更强调“灵活还款”的能力。许多白条协议允许用户在每月的还款日期内进行部分或全部还款,或者选择分期还款,这本身就蕴含着更大的财务安排空间。值得注意的是,高额的消费额度也会带来更高的风险控制,支付平台的通常会设置特定的还款提醒机制,以及逾期还款的强制利息,因此用户在使用白条额度时,必须充分了解自身的还款能力,并严格遵守协议条款。
白条额度的支付方式呈现出多种模式,核心在于与商户之间的合作关系。部分白条协议直接与商户合作,商户提供支付终端,用户可以通过扫描白条上的二维码进行支付,还款则直接通过白条协议规定的方式进行。这种模式相对简化,对用户的技术要求较低,但对商户的接入门槛较高,因为需要商户与白条协议方进行合作谈判。更常见的是,白条额度与传统的支付平台(如支付宝、微信支付)进行联动。用户可以使用白条额度在支持白条支付的商户进行支付,并将支付记录同步到白条账户进行还款。这种模式的优势在于用户可以利用已有的支付习惯,无需额外的支付终端,降低了使用门槛。此外,一些白条协议方与银行合作,提供“线上还款”服务,用户可以通过银行网银或手机银行进行还款,这进一步提升了支付的便利性。
进一步细化来看,白条额度的支付方式还与不同的还款方式息息相关。除了上述的“先消费,后还款”之外,很多白条协议支持定期自动扣款,用户可以选择在每月的固定日期自动从银行账户扣除相应金额进行还款。这种方式虽然方便,但如果用户在还款日期期间发生了意外,导致账户余额不足,则可能会产生逾期还款的风险。因此,用户应根据自身情况,选择合适的还款方式,并确保在还款日期前账户余额充足。此外,部分白条协议还允许用户选择“分期还款”,将总金额分摊到几个月甚至几个季度进行还款,这对于需要灵活安排资金的用户来说,是一个不错的选择。然而,分期还款也会产生额外的利息费用,因此用户应在选择分期还款时,仔细计算利息成本,避免过度负债。
白条额度的支付管理至关重要,它直接关系到用户的信用记录和还款安全。为了避免逾期还款带来的负面影响,用户应该养成良好的支付习惯,提前规划好自己的还款计划,并定期检查白条账户的余额和交易记录。同时,用户还应仔细阅读白条协议的条款,了解逾期还款的规定、强制利息的计算方式以及提前还款的政策。此外,许多白条协议方提供“风险控制”服务,如设置还款提醒、限制消费额度、提供信用评估报告等,这些服务可以帮助用户更好地管理白条额度,降低财务风险。 最后,值得强调的是,白条额度是一种信用工具,应该谨慎使用,避免过度消费和过度依赖。合理利用白条额度,可以帮助用户在紧急情况下获得资金支持,但过度消费则可能导致财务困境。
相关文章
便荔卡包3万额度如何合理套现
便荔卡包作为一种便捷的信用支付工具,在不少年轻人中广受欢迎。然而,如何合理合法地利用其3万元额度进行套现和取现成为了热议的话题。对于寻求资金周转解决方案的人群而言,套现并非简单的财务操作,而是需要深思...
京东白条提现技巧大揭秘
京东白条的提现功能长期处于灰色地带,其设计本质是消费信贷工具而非资金池。用户若试图通过白条账户提取现金,需绕过系统设定的消费闭环,这导致现有方法多依赖间接渠道。部分用户通过绑定银行卡时选择“提现”选项...
卡包购物额度如何顺利提现?
便利卡包购物额度,尤其是一些聚合支付平台的卡包,如支付宝、微信支付等,虽然提供了便捷的消费体验,但随之而来的资金流动性问题,以及“额度”概念的理解,是用户常常遇到的挑战。简单地认为“提现”就能解决问题...
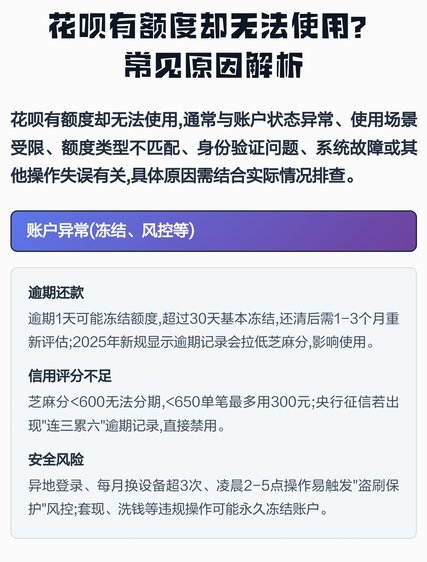
花呗遇到问题怎么办?
花呗作为一个广泛使用的支付工具,其稳定运行至关重要。当用户遇到花呗出现问题时,往往会感到焦急和困扰。问题可能涉及支付失败、账单错误、账户冻结、或甚至与支付宝账户关联出现异常。理解这些问题的根源并采取针...
你知道美团月付提现最低需要多少吗?
美团月付的现金提现规则中,最低金额通常与平台风控策略和用户信用等级挂钩。根据公开信息,普通用户通过美团月结功能提现时,单笔金额需达到500元 提现费用结构与最低限额存在隐性关联。美团月付的提现服务...
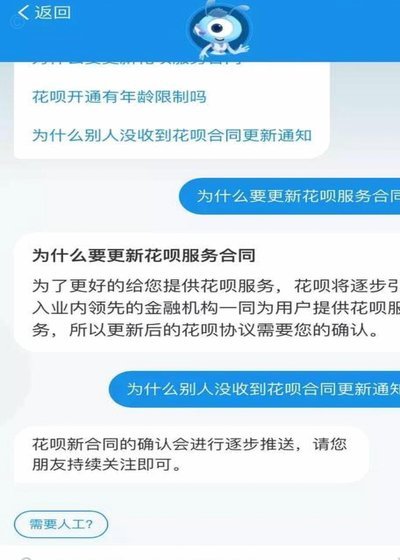
花呗客服电话是多少?官方查询指南与避坑指南
寻找一个确定的“花呗平台客服电话”本身,已经落入了一个信息误区的窠臼。在如今高度数字化的支付生态中,试图将一个复杂的金融服务支撑系统,浓缩成一个单一的、固定的客服电话,从逻辑构建上就存在偏差。资深用户...