携程账户余额如何用得更优
账户资金的价值,从来不是单纯的支付手段。理解其运作本质,需将其视为一个高度聚合、具备战略缓冲能力的“旅行信用池”。这笔余额最大的用途,在于实现交易成本和价格结构的优化。当您使用这笔内部资金进行预定时,系统的计算逻辑会优先匹配账户内的充值额度,从而避免了信用卡或第三方支付渠道可能附带的小额手续费损耗。更深层次的考量在于其灵活性:它可以跨越不同的产品线——从机票酒店到租车门票——进行一次性结算。这种聚合能力使得用户不必为每一个环节单独管理支付路径,只需在一个统一的界面,完成对整个行程预算的精确控制和沉淀,实现了极大的财务心智简化与操作效率提升。
利用携程账户余额进行交易,核心策略在于最大化生态系统间的协同效应。这个平台并非仅仅是购票点,它是一个完整的旅游服务矩阵。当您使用账户内资金预订了某一环节(例如酒店住宿),后续的支付行为可以顺势延伸至配套的服务模块,如景点门票、当地交通或度假租赁等。这种“连环支出”模式极大地提升了余额的使用边际效益。系统会基于您的历史消费数据和当前的充值状态,智能推荐具有捆绑折扣的可能性产品组合。因此,高手玩家的玩法并非是选择购买最便宜的产品,而是利用资金池优势,寻找能够实现多品类、高效率聚合性优惠的“套餐式”服务包,从而超越单一产品的折扣限制。
更具专业视角的是,账户余额应被视作一种周期性的财务资源管理工具,而非即时的消费额度。在规划行程时,需要对不同支付渠道的时效性和变动进行评估。例如,利用充值资金锁定特定时间段的票价,可以有效规避旺季交易高峰期可能出现的临时价格上涨风险。此外,当携程或合作方推出限时回馈活动、里程兑换奖励或季节性秒杀福利时,账户内的可用余额是最理想的预备资金池。它提供了最佳的“支付灵活性锚点”,让用户可以在优惠窗口期内快速响应和决策,避免因等待外部充值周期而错失最优购买时机。
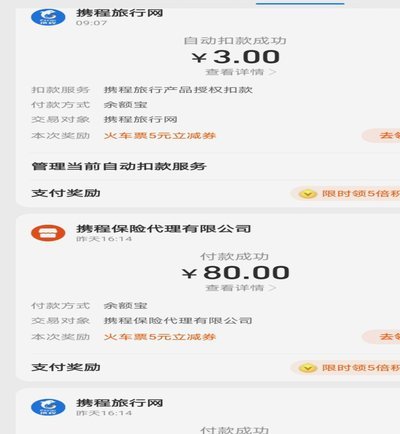
从更宏观的财务规划角度来看,携程账户里的钱还承载着管理旅行预算风险的功能。它可以作为应对不可预见开支的紧急备用金池。例如在长途旅行中,除了基础行程票务外,可能还会涉及额外的导览服务、临时更改的夜宿费用或突发医疗保险升级等。将一定比例的充值资金保持为“可调用缓冲额度”,能显著增强用户在旅途中的财务安全感和应对复杂情况的韧性。这不仅仅是钱的问题,更是一种对旅行体验连续性和稳定性的高度保障。
最终,账户余额的管理逻辑,已超越了单纯的金钱支付概念,延伸到了会员等级权益和增值服务获取上。充分利用充值资金的前提是理解平台背后的用户画像系统。该系统会根据您的消费习惯、地理偏好乃至历史退改记录,不断迭代推荐更有针对性的专属权益包,如高级酒店的升房权预购、机位选择权的优先购买等非核心服务。将账户余额与会员体系深度绑定使用,就是在用资金兑换更高维度的“隐性价值”——即提升旅行体验质量和决策便利性的附加筹码。只有掌握了这种综合利用思路,才能真正实现账户财富的最大化效用。
相关文章
羊小咩购物额度:玩法与防骗指南
近期,关于如何通过“羊小咩”购物平台获取购物额度并在微信上进行操作的话题引发了广泛关注。事实上,“羊小咩”作为一个电商平台,其购物额度主要是为了提升用户体验而设计的一种激励机制,并未提供直接获取或套现...
如何巧妙套出便荔卡包
便荔卡包,这个看似简单的果实,却蕴含着独特且颇具挑战性的解剖过程。要真正理解“怎么套出来”,绝非仅仅是简单地剥皮,而是需要深入了解荔枝果实的结构和生长规律,并将其与实际操作相结合。荔枝果实的表皮,远比...
白条额度巧运用
消费行为背后潜藏着复杂的心理博弈,白条钱的使用本质上是即时满足与长期规划的角力。当消费者面对促销活动时,大脑的奖赏回路会被短期折扣激活,这种神经机制往往超越理性判断。数据显示,使用信用额度购物的消费者...
携程拿去花还款指南:轻松搞定账单周期与还款日
携程拿去花作为其信用支付体系的重要组成部分,本质上是通过用户信用额度实现先享后付的消费模式。其还款机制依赖于账单周期与还款日的双重约束,用户需在每个账单周期结束后规定的还款日内完成资金划转。值得注意的...
花呗套现:这算不算?风险在哪?
花呗的“套现”行为,实质上并非简单的资金挪用,而是一个复杂的生态系统中的行为模式,需要从支付、风险控制、以及用户行为等多维度进行剖析。花呗作为蚂蚁集团的旗舰产品,以其便捷的消费和分期服务吸引了庞大的用...
如何用“拿去花”套出自由行?
“拿去花”自由行的核心逻辑在于重构资源分配链条,其本质是通过数据化运营将传统旅游产品的冗余环节剥离。平台通过算法模型对酒店、交通、景点等要素进行实时匹配,使用户能以低于传统套餐30%的成本获得定制化行...