社交信用新出路
拍拍贷的借款机制,核心在于其利用用户在社交圈内的消费行为,将这些消费数据转化为信用评估要素。与传统的银行贷款相比,拍拍贷更像是一种“行为信用”的初步探索。其借款逻辑并非简单的征信评估,而是基于用户与好友之间的“社交消费”关系来判断用户的还款能力。用户在分享消费记录后,拍拍贷会分析消费频率、消费金额、消费类型等信息,并结合好友的消费状况进行综合评估。这意味着,即使你没有完善的银行征信记录,如果你的社交圈内消费活跃,且消费习惯稳定,仍然有机会获得贷款。这种模式下,用户扮演着“信用贡献者”的角色,通过分享消费记录,间接帮助自己获得贷款,也为平台积累了海量的数据资源。然而,也因此,平台的风险控制需要更加精细化,需要持续监控消费数据的变化,并及时调整信用评估模型,以避免出现信用风险。
理解拍拍贷借款的“来源”,关键在于识别平台所基于的“行为信用”模型。平台并非简单地依赖传统的信用卡使用记录,而是更关注用户在社交网络中的行为特征。这意味着,对于那些平时社交活跃、消费记录丰富、且与好友消费模式相似的用户,平台会给予更高的信任度。反之,对于社交圈内消费活跃但消费记录不完整、或消费类型较为单一的用户,则可能面临更高的贷款利率或申请被拒绝。此外,平台的算法也在不断学习和调整,更加注重用户的“消费连续性”,即用户是否长期保持稳定的消费习惯。一个拥有长期消费记录且消费金额相对稳定的用户,即使首次申请贷款,也比那些只进行一次性大额消费的用户更容易获得批准。这种“行为持续性”的概念,是拍拍贷在风险控制中的重要考量因素。
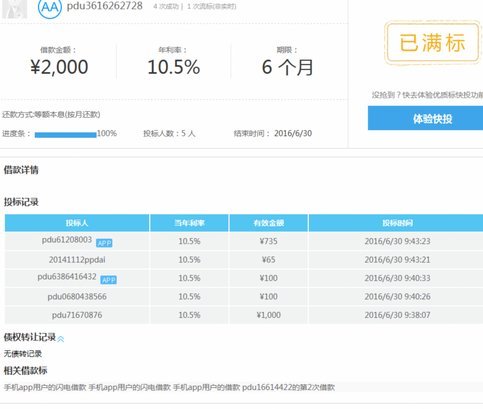
拍拍贷的借款方式并非只有简单的借款申请,平台还提供了一些灵活的还款模式,旨在最大程度地适应用户的实际需求。除了按日计息的还款方式外,平台还支持“分期还款”和“灵活还款”功能。分期还款允许用户将贷款金额分成若干期,每个期还款金额相同,减轻了用户的还款压力,同时也降低了平台的坏账风险。而灵活还款则允许用户在一定范围内调整还款金额和还款日期,更加贴合用户的现金流状况。但是,需要注意的是,灵活还款可能会导致利息的增加,因此用户需要谨慎评估自身的还款能力,避免过度依赖灵活还款功能。同时,平台会根据用户的还款行为,动态调整利率,对于按时足额还款的用户,会给予一定的利率优惠,鼓励用户保持良好的还款习惯。
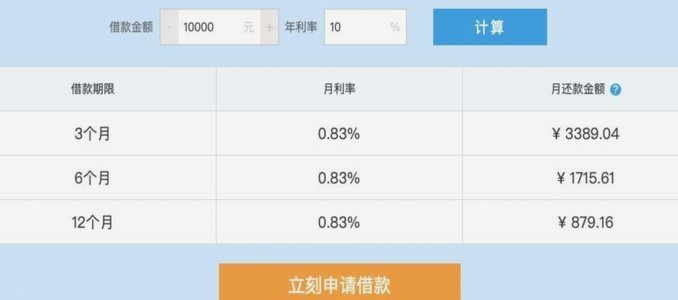
对于想要通过拍拍贷借款的人来说,提高自身的“行为信用”至关重要。首先,积极参与平台的活动,分享自己的消费记录,增加平台的对你的了解。其次,保持稳定的消费习惯,避免频繁的消费高峰和低谷,形成一个清晰、可预测的消费轨迹。第三,关注并维护好自己的社交圈,确保你的社交圈内消费活跃,且消费模式与你自身相符。第四,积极还款,保持良好的还款记录,是提升“行为信用”最直接有效的方式。最后,在申请贷款前,仔细阅读平台的条款和细则,了解贷款的利率、还款方式、逾期费用等信息,并根据自身的实际情况做出合理的借款决策。 记住,拍拍贷借款的“来源”是你的社交消费行为,通过优化你的行为模式,你就能提高获得贷款的机会,并更合理地管理你的财务风险。
相关文章
如何识别网店套现商家?揭秘套路
电子商务的快速发展催生了一系列商业模式,其中“网店套现”成为某些商家通过非正规手段获利的一种方式。这种行为通常涉及利用信用额度或虚拟交易来获取现金,并从中牟利。然而,“套现”的本质是违反平台规则和法律...
拿去花提现多久到?
关于“拿去花如何提现秒到”,这个问题的核心在于理解这一金融产品的设计机制。拿去花,作为一款消费信贷产品,其提现功能的实现依托于一系列复杂的后台技术与风控体系。首先,用户在成功申请并获得通过后,可以将额...
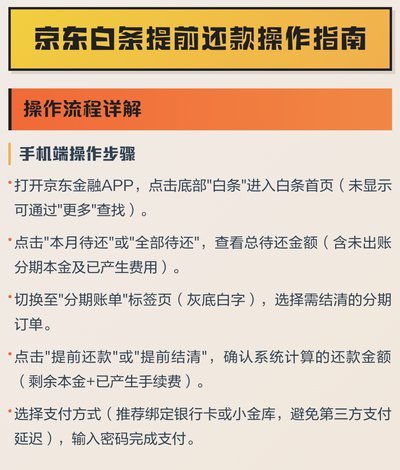
白条取现提前还款指南
在白条取现的场景中,许多人急于摆脱资金压力,却忽略了潜在的财务陷阱。假设你刚刚通过白条提取了现金用于紧急支出,现在意识到全额还款期限迫近,提前还款似乎成了明智之选。但问题在于,许多人并不清楚这不仅仅是...
分期乐:合法合规还是“校园贷”?
分期乐作为国内知名的消费金融平台,其运营模式与传统金融机构存在显著差异。该平台自2013年成立以来,主要通过校园分期业务切入市场,后逐步拓展至社会用户群体。其核心业务逻辑是通过与电商平台合作,为用户提...
蚂蚁借呗:快速提现指南
### 蚂蚁借呗的使用场景与提现方式 #### 1. 日常消费需求 蚂蚁借呗的使用场景非常广泛,尤其是在应对突发的日常消费需求时,它的便捷性显得尤为重要。比如,当你突然遇到车辆维修、医疗费用或家庭应...
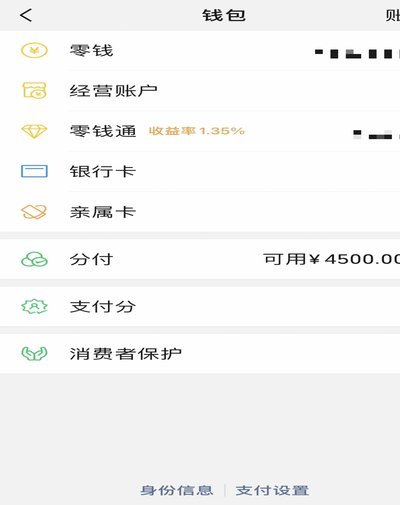
微信分付提现:升级版的便捷与安全
微信分付提现,不仅仅是一个简单的金融操作,更是微信支付生态系统持续演进的有力证明。其出现,源于微信支付在用户规模和交易量上的巨大成功,但也面临着用户资金沉淀带来的挑战。传统账户余额管理方式难以满足用户...