得物分期额度怎么使用
得物分期额度的获取并非普惠制,依托于平台内部风控模型与用户的履约历史。用户获得额度后,首要任务不是立即消费,而是理解其背后的支付场景限制。通常该额度仅支持在得物 APP 内特定商品或服务上使用,无法像银行卡那样自由提现或转账。额度被严格锁定在平台生态闭环中,主要服务于潮流单品购买。操作层面,下单时选择支付方式,系统自动匹配可用分期选项,用户需根据商品总价与分期期数,动态调整支付方案。
站在理财规划视角,分期额度更契合高单价、保值或强需求的大额消费场景,而非日常琐碎开支。购买限量球鞋或高端数码时,利用分期能缓解现金流压力,提升资金周转效率。然而,需警惕将额度投入非刚性支出,分期手续费常隐含在商品溢价或服务成本中,实际年化利率往往高于预期。明智者会对比银行白条或信用卡利率,仅在费率优势明显或急需周转时启用,坚决避免陷入消费主义债务陷阱。
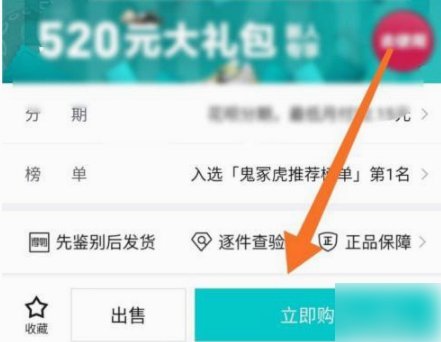
频繁使用或不当使用分期额度,会对用户在该平台的信用画像产生实质性影响。系统追踪还款记录,良好履约有助于提升后续额度,逾期不仅产生罚息,还可能导致额度冻结。更深层看,得物分期数据虽不一定直接接入央行征信,但影响平台内信用权益。用户应将其视为建立个人数字信用的工具,按时还款不仅是义务,更是为了未来需要更高额度或更优惠费率时,拥有更强议价能力。
资金周转匹配是分期使用核心风控点。用户应在下单前核算未来数月收支,确保每期还款不造成流动性危机。部分用户误以为分期是零成本借款,实则忽略提前还款涉及的手续费减免条款差异。建议在还款日前三天设置提醒,避免遗忘逾期。若计划提前结清,务必联系官方确认违约金政策。理性借贷本质是对未来收入预判,过度透支非核心资产,最终只会削弱个人抗风险能力。
相关文章
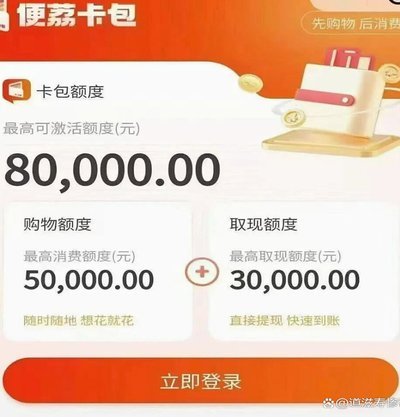
便荔卡包3万额度取现金额解析
在探讨便荔卡包取现额度为3万元时的实际可取现金额,我们需综合考虑以下几个关键因素: 1. **整体信用额度**:首先明确便荔卡包的整体信用额度。假设总信用额度为X元,通常情况下,取现额度可能占到总额...
深圳外卖平台:关停或转型?
近年来,随着外卖行业的迅猛发展,深圳这座快节奏的城市也成为众多餐饮企业和消费者的首选之地。然而,在一片繁荣背后,卫生安全问题日益凸显,对消费者健康构成了潜在威胁。面对这一挑战,深圳市近期提出了一项引人...
如何巧妙套出便荔卡包
便荔卡包,这个看似简单的果实,却蕴含着独特且颇具挑战性的解剖过程。要真正理解“怎么套出来”,绝非仅仅是简单地剥皮,而是需要深入了解荔枝果实的结构和生长规律,并将其与实际操作相结合。荔枝果实的表皮,远比...
微信分付取现被拒?商家应对策略
微信分付取现机制给商家带来了极大的便捷,但并非所有商家都能顺利通过审核。对于遭遇秒拒的商家来说,不仅会影响资金周转,还会产生困惑和焦虑。究其原因,往往在于申请资料不完善、操作流程不熟悉或平台算法判断失...
花呗秒到余额平台:便利与风险并存
近年来,随着互联网金融的快速发展,各类信用支付工具层出不穷。其中,“花呗”作为支付宝旗下的信用支付产品,在市场中占据了重要地位。然而,围绕“花呗秒到余额平台”的现象逐渐浮出水面,这一服务模式在为消费者...
花呗套现:这算不算?风险在哪?
花呗的“套现”行为,实质上并非简单的资金挪用,而是一个复杂的生态系统中的行为模式,需要从支付、风险控制、以及用户行为等多维度进行剖析。花呗作为蚂蚁集团的旗舰产品,以其便捷的消费和分期服务吸引了庞大的用...