美团月付2000怎么提取?
美团月付本质上是基于用户信用额度的消费服务,其资金流动逻辑与传统预付卡存在本质差异。平台通过评估用户信用状况后授予的2000元额度,实际属于受托管理的信用资金,而非用户账户内的可提现余额。这种设计使美团月付更接近分期付款工具,用户在使用时相当于向平台借款,需在账单日按约定周期偿还。若用户试图直接提取该额度,可能面临系统限制或触发风控机制,因为平台需确保资金闭环管理以控制风险。
从技术实现层面分析,美团月付的余额无法通过常规提现通道转出,但可通过消费行为实现价值转化。用户可将额度用于美团生态内的商品购买、餐饮消费或生活服务,系统会自动抵扣相应金额。若用户
平台风控体系对异常提现行为具有敏感识别能力,若用户频繁尝试提取信用额度,可能触发账户保护机制,导致额度冻结或信用评分下调。这种机制设计源于金融合规要求,旨在防止信用资金被用于非法套现或洗钱活动。用户若遇到额度使用障碍,应优先检查账户是否存在未结清订单、逾期账单或异常交易记录,这些因素都可能影响额度的可用性。
对于有资金周转需求的用户,建议通过正规金融渠道获取短期融资,而非依赖信用额度提现。美团月付的信用评估体系会将用户的还款行为纳入征信记录,频繁提现尝试可能被解读为资金链紧张信号,进而影响未来信用额度的获取。同时,用户可关注美团钱包的积分兑换、优惠券抵扣等替代性资金使用方式,这些途径既能实现价值转化,又不会触碰平台风控红线。
相关文章
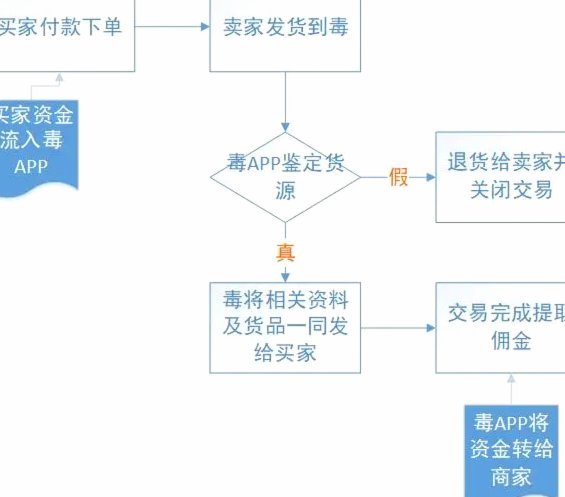
得物个人商家如何打造信任与流量双丰收的店铺?
得物个人商家,与其说是简单的“平台销售”,不如说是构建了一个精细化、基于信任的全新商业模式。其成功并非仅仅源于强大的流量池,而是对“个人”属性的深度挖掘与运营策略的精准运用。得物对个人商家的吸引力在于...
京东白条提现骗局解析
京东白条,作为京东集团推出的消费信贷产品,其便捷的支付方式和“免息”宣传,吸引了大量用户。然而,近年来,围绕京东白条提现方式的诈骗案件层出不穷,这并非偶然。要理解这些骗局的本质,需要深入剖析其背后的运...
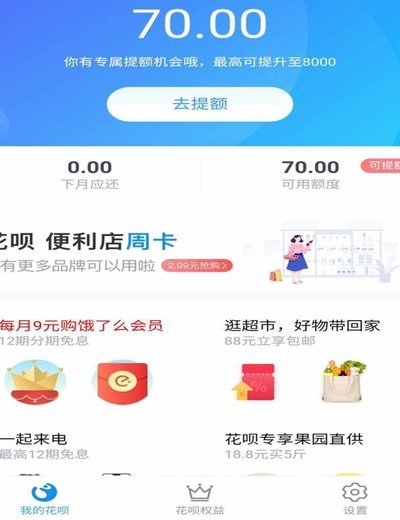
花呗平台背后的套现江湖
花呗平台,表面上是一个阿里巴巴集团旗下的支付工具,提供便捷的线上购物、线下消费体验。然而,在众多用户眼中,它却与一个庞大而复杂的商业生态紧密相连——“套现”平台。理解花呗平台与套现之间的关系,需要超越...
蚂蚁借呗:快速提现指南
### 蚂蚁借呗的使用场景与提现方式 #### 1. 日常消费需求 蚂蚁借呗的使用场景非常广泛,尤其是在应对突发的日常消费需求时,它的便捷性显得尤为重要。比如,当你突然遇到车辆维修、医疗费用或家庭应...
分期乐:价值投资,稳健套现
分期乐套现的核心,并非仅仅是抓住交易点差,更在于构建一个能持续产生收益的“信息边际”优势。传统套现思路往往依赖于瞬间的行情波动,这种方式虽然可能带来高额回报,但同样伴随着极高的风险和难以复制的成功概率...
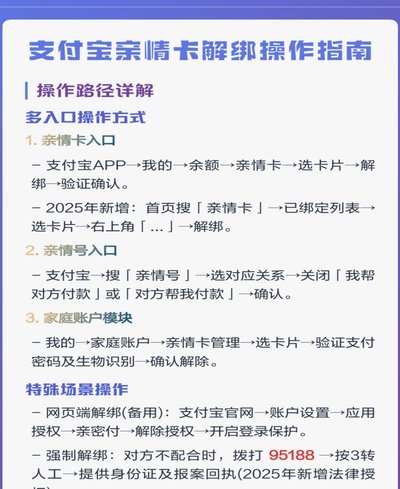
携程拿去花如何绑定支付宝?详细教程来了
随着旅行市场的不断扩张,线上预订平台如携程成为越来越多人的选择。为了提供更加便捷的支付方式,“拿去花”是携程为用户打造的一款信用分期服务产品,能够帮助用户在享受旅行的同时减轻财务压力。然而,在使用过程...