微信分付提现利息高吗?安全吗?
微信分付并非简单的“提现”工具,其底层逻辑是基于信用额度的消费信贷。用户所谓的“套出来”,实质上是利用已有的授信额度进行支付或转账。关于利息,必须明确这是一个按日计息的过程。利息的产生并非在资金划转的那一刻一次性扣除,而是根据你实际使用的金额以及资金占用天数,通过日利率进行动态累加。这种计息方式虽然在账面上看起来单日金额微小,但对于长期占用额度且未能按时还款的用户来说,利息的累积效应是不容忽视的,其成本本质上取决于你的资金周转周期。
深入剖析其成本结构,很多人容易陷入“利息极低”的认知误区。分付的利息计算遵循的是典型的年化利率逻辑,虽然日利率看起来数字很小,但其年化成本往往处于信用消费产品的常规水平。问题的关键不在于利率本身的高低,而在于其极高的流动性极易模糊消费者的成本感知。当用户习惯于通过分付解决零碎的小额支付时,这种零散的、无感化的资金流出,会在无形中构建起一个难以察觉的债务螺旋,导致用户在面对账单时,产生一种“并不算多”的错觉,从而过度透支未来的现金流。
谈及安全性,需要将视角从“平台合规”与“个人风险”两个维度剥离来看。从平台合规层面看,微信分付依托于微信支付成熟的金融风控体系,其背后的运营主体是受监管的持牌金融机构,而非腾讯公司本身。这意味着其资金结算、征信上报以及数据保护都处于国家金融监管框架之内,在技术防范和资金合规性上,其安全性远高于市面上大多数非正规的网贷产品。这种基于闭环生态的信用管理,极大地降低了资金被截留或违规挪用的技术性风险。
然而,安全性并不等同于“绝对无风险”,真正的风险往往隐藏在用户的操作端。由于分付深度集成于微信生态,一旦用户的微信账号遭遇社交工程学诈骗、钓鱼链接或设备失控,分付的额度便会成为诈骗者的首选目标。这种“便捷性”本身就是一把双刃剑:它简化了支付流程,但也压缩了用户进行风险确认的时间窗口。因此,讨论分陷的安全性,重点不应在于支付链路是否加密,而在于用户自身对账号权限管理及防诈骗意识的脆弱性,用户端的疏忽往往是风险爆发的源头。
最终,回归到对金融工具的理性运用,微信分付应当被视为一种应急性的流动性管理工具,而非一种日常的现金流补充。在理解了其“按日计息”的成本逻辑和“高度集成”的潜在风险后,最稳妥的使用策略是:仅在短期资金周转困难且确有明确还款来源的情况下动用。避免将其作为消费杠杆来放大生活水准,只有保持对债务规模的敬畏,才能在享受数字化金融便利的同时,规避由于过度授信带来的财务信用崩塌风险。
相关文章
羊小咩便荔卡包提现操作指南
近年来,便捷的线上金融产品越来越多地被消费者接受。羊小咩便荔卡包作为一个创新的产品,在帮助用户进行小额日常消费的同时,也为用户提供了快速提现的功能。本文将深入探讨“羊小咩便荔卡包怎么提现”的具体步骤及...
抖音商家如何安全高效地提现
抖音商家账户提现是众多运营者关注的焦点之一。随着电商直播的崛起,越来越多的品牌和个体商户选择通过短视频平台如抖音来推广产品和服务。在这个过程中,及时有效地将积累的资金从平台账户转换到自己的银行账户中显...
如何巧妙套出便荔卡包
便荔卡包,这个看似简单的果实,却蕴含着独特且颇具挑战性的解剖过程。要真正理解“怎么套出来”,绝非仅仅是简单地剥皮,而是需要深入了解荔枝果实的结构和生长规律,并将其与实际操作相结合。荔枝果实的表皮,远比...
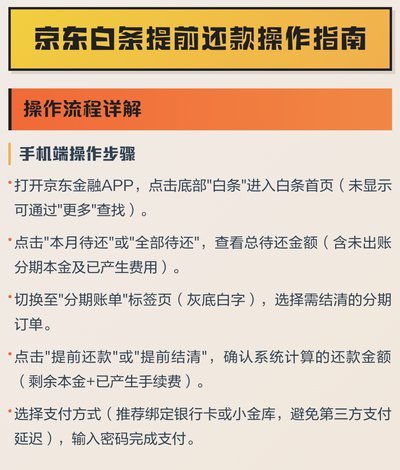
白条取现提前还款指南
在白条取现的场景中,许多人急于摆脱资金压力,却忽略了潜在的财务陷阱。假设你刚刚通过白条提取了现金用于紧急支出,现在意识到全额还款期限迫近,提前还款似乎成了明智之选。但问题在于,许多人并不清楚这不仅仅是...
蚂蚁借呗:快速提现指南
### 蚂蚁借呗的使用场景与提现方式 #### 1. 日常消费需求 蚂蚁借呗的使用场景非常广泛,尤其是在应对突发的日常消费需求时,它的便捷性显得尤为重要。比如,当你突然遇到车辆维修、医疗费用或家庭应...
得物佳物分期套利攻略真相
从财务结构和二级市场逻辑审视“得物佳物分期套出”的可能性,本质上探讨的是跨越平台支付机制与高流动性商品价值之间的套利空间。大多数人关注的是商品本身的稀缺性,而忽略了分期支付流程所嵌入的金融摩擦成本和风...