花呗套现会影响征信吗?
### 花呗套现:征信系统中的隐形风险
在当今数字化支付盛行的背景下,花呗作为支付宝推出的一种消费信贷服务,因其便捷性和灵活性,受到了众多用户的青睐。然而,随着使用人数的激增,关于花呗套现是否会影响个人征信的问题,也逐渐浮出水面。所谓花呗套现,是指用户通过频繁的小额、高频次交易,将花呗额度内的资金以虚拟消费的形式套取出来,再通过其他渠道进行现金提取的行为。这一行为看似巧妙,实则暗藏风险,尤其是在征信系统日益严密的今天。
首先,需要明确的是,花呗套现本身并不直接等同于信用卡套现或违规操作,但它的某些特征可能会触发支付宝的风险控制系统。例如,如果一笔交易发生在高风险的现金提取场所,如赌场、虚拟货币交易商或境外商户,系统会立刻将其标记为异常行为。此外,交易时间、交易对手类型以及交易频率等要素也会被纳入考量范围。支付宝的风控系统会通过大数据分析,判断用户的消费模式是否存在套现嫌疑。一旦触发,系统会采取限制花呗额度、冻结账户等措施,这些行为虽然不会立即上报至征信系统,但长期的异常记录可能会对用户的信用评分产生负面影响。
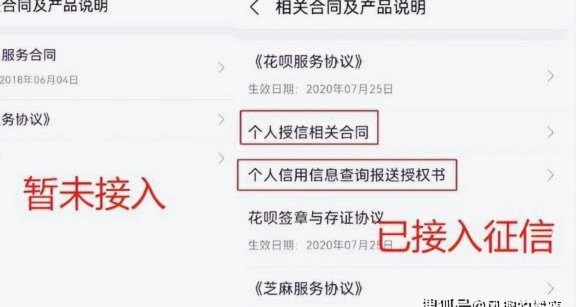
其次,套现行为对征信系统的潜在影响,主要体现在间接风险上。虽然花呗套现不会直接导致征信不良,但它可能引发其他更严重的后果。例如,频繁套现可能导致账户频繁出现逾期或违约情况,进而被记录在征信报告中。此外,如果用户因套现行为被卷入法律纠纷,如高利贷或非法集资,这些都会对个人征信造成长期损害。值得注意的是,近年来,央行征信系统与支付宝等第三方支付平台的合作日益紧密,越来越多的非银行金融行为被纳入监控范围。因此,套现行为在某种程度上已经成为了征信系统的一部分。
再者,套现行为的长期影响不容忽视。尽管短期内可能不会对征信造成直接伤害,但频繁的套现行为会逐渐侵蚀用户的信用记录。例如,如果用户长期通过花呗套现来维持现金流,支付宝可能会将其视为高风险用户,进而限制其使用其他金融产品。此外,这种行为一旦被发现,用户可能会面临更高的还款压力,因为套现资金往往无法通过正规渠道获得低息甚至免息的优惠。长期来看,这种恶性循环可能会导致个人信用评分的持续下降,进而影响到贷款、信用卡申请等其他金融需求。
然而,套现行为并非完全没有可能规避风险。一些用户会选择通过低风险的还款方式来减少被系统标记的可能性。例如,优先选择以银行转账或正规理财产品作为还款来源,避免使用高风险的现金提取渠道。此外,合理规划还款时间,确保资金能够及时回笼,也能降低套现行为被系统识别的概率。当然,这些方法并非长久之计,用户更应当从根本上改变对花呗的依赖,避免将信用工具用于投机或套现行为。
最后,套现行为的风险并不仅限于个人征信。随着金融监管的加强,套现行为可能会被纳入更严格的法律框架。例如,近年来,许多地方开始对非正规的现金提取行为进行打击,套现行为可能会被认定为违法行为。因此,用户在使用花呗时,应当保持清醒,避免因小失大。与其冒险通过套现来获取资金,不如通过合法的理财工具或低息贷款来满足自己的短期资金需求。这样不仅能够保护个人征信,还能避免法律风险。
综上所述,花呗套现虽然不会直接导致征信不良,但它可能会通过间接方式对用户的信用记录产生负面影响。更重要的是,用户应当意识到,套现行为本质上是一种高风险的操作,一旦被系统识别,后果可能远超征信层面。为了避免不必要的麻烦,用户应当合理使用信用工具,切勿将花呗用于套现等投机行为。
相关文章
美团月付如何用二维码实现资金秒级提现与重塑支付生态
美团月付取现二维码的运作逻辑建立在支付链路的重构之上。该功能通过将传统提现流程转化为二维码交互模式,实现了资金流转的去中心化。用户端生成的二维码本质上是加密后的支付指令,包含动态令牌与时间戳,确保在扫...
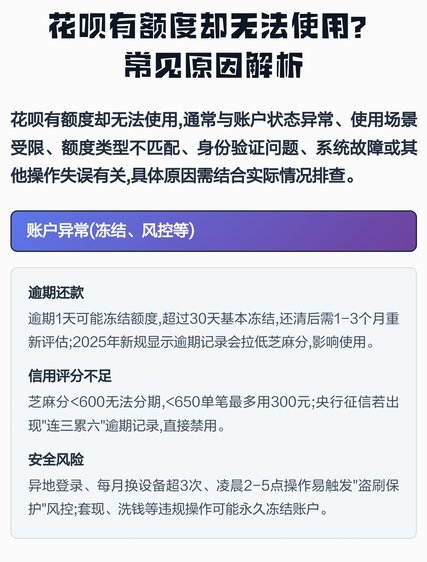
花呗遇到问题怎么办?
花呗作为一个广泛使用的支付工具,其稳定运行至关重要。当用户遇到花呗出现问题时,往往会感到焦急和困扰。问题可能涉及支付失败、账单错误、账户冻结、或甚至与支付宝账户关联出现异常。理解这些问题的根源并采取针...
花呗套付款靠谱吗?深度揭秘陷阱、风险与防骗指南
花呗套付款,这个话题在消费金融领域乃至更广泛的社会舆论中都引起了极大的争议。简单来说,它指的是利用花呗的免息、分期等优惠政策,通过虚构购物订单和消费需求,诱骗商家或个人进行支付,最终套取资金。从专业角...
得物钱包余额怎么用?教你灵活掌控资金
在得物钱包中,余额的使用方法是一个高效且安全的数字财务管理系统。你可以通过以下步骤来实现对钱包余额的灵活控制和管理。 首先,你需要将现有的金额存储到钱包里。打开钱包应用,点击“添加账户”或直接输入金...
额度冻结了怎么办
额度冻结的底层逻辑往往与系统风控机制密切相关。当用户触发异常行为模式时,算法会自动启动保护机制。例如高频次的额度查询请求可能被判定为试探性攻击,或是短时间内多次修改还款计划引发系统警觉。这种防御逻辑本...
分付套现:陷阱与风险警示
近年来,随着金融科技的快速发展,“分付”作为一种新兴的消费金融产品,在年轻消费者中越来越受欢迎。然而,伴随着它的普及,也逐渐出现了一些围绕“分付套现”的灰色地带现象。这些套现行为通常通过互联网平台传播...