携程拿去花分期额度怎么用
携程“拿去花”分期额度,对于很多用户来说,远不止是简单的车贷,它更像是一个战略性的财务选择,需要深思熟虑的规划。最初的“拿去花”模式,旨在降低购车门槛,提供无息分期,但其本质与传统金融消费贷并无二致,同样会产生利息成本,并且会对未来的信用记录产生影响。因此,不应将其视为免费的资金来源,而应该将其视为一种短期内的灵活资金解决方案。在申请额度时,用户需要提前评估自身的还款能力,不仅要考虑每月固定的收入,更要预留应对突发情况的应急资金。如果只是为了凑够车款,而忽略了后续的还款压力,最终可能会陷入财务困境。 此外,携程的“拿去花”额度通常具有一定的额度上限,在申请时可以根据自身需求进行评估,避免盲目申请导致不必要的资金占用,从而影响信用利用率。
仔细审视“拿去花”的额度运用,需要从长远角度考量。例如,如果将额度用于购置车辆相关的配件、保险或上牌费用,可以有效降低购车成本,并且将利息支出分散到更长时间,减轻短期压力。然而,同样重要的是避免将额度用于高息消费,比如信用卡透支或短期贷款,这样不仅会增加整体的财务负担,还会影响携程对用户的信誉评估。携程会根据用户的还款行为,对信用评分进行评估,并可能因此影响后续的贷款额度或利率。 因此,用户需要严格按照还款计划,避免逾期还款,建立良好的还款记录,这才是提升“拿去花”额度利用价值的关键。
从风险控制的角度来看,“拿去花”的额度,同样需要充分考虑自身的财务状况。并非所有用户都适合。对于收入不稳定、负债累累或信用记录不良的人群,申请“拿去花”的额度可能会适得其反。在还款过程中,如果遇到突发事件导致无法按时还款,应该第一时间与携程联系,寻求延期还款或其他解决方案,避免逾期产生不良影响。 同时,值得注意的是,携程的“拿去花”模式并非唯一的融资选择。用户可以充分利用其他金融工具,比如汽车贷款、信用卡分期等,进行比较,选择最适合自身的方案。 整合不同的融资渠道,可以有效降低整体的财务风险。
最后,将“拿去花”的额度与车辆的长期持有相结合,会产生更好的价值。如果用户计划长期持有车辆,并且能够按时还款,那么“拿去花”的额度可以作为一种灵活的资金支持,用于车辆的日常维护和保养。相反,如果用户购车后不久就考虑出售车辆,那么“拿去花”的额度可能会造成不必要的损失,因为它仍然需要支付利息费用。 持续关注携程的政策变化,以及自身的财务状况,对于合理利用“拿去花”的额度至关重要。 只有在充分了解自身的风险承受能力和财务规划的基础上,才能真正发挥“拿去花”的价值,实现购车和财务目标的双赢。
相关文章
微信分付难“套”出体验差
微信分付套出来app 套不出来,这句话反映了当前市场上用户对于微信支付生态系统中分付功能的态度。分付是微信支付推出的一种信用消费服务,允许用户在购买商品时提前享受服务,而后分期支付款项。然而,尽管这一...
荔枝卡购物额度新消费方式
荔枝卡购物额度作为一种新兴的消费方式,逐渐受到市场的关注。这款产品结合了信用服务与购物奖励机制,为用户提供灵活多变的购物选择和额外优惠。首先,从用户的角度来看,荔枝卡提供了一种无需押金即可享受购物额度...
分期乐取现影响征信吗?
分期乐作为一家知名的互联网消费金融平台,其运营模式和信用记录管理方式备受关注。当用户询问“分期乐取现上征信吗”时,实际上是想了解分期乐在用户申请取现业务后是否会上报相关信息至中国人民银行的个人信用信息...
套现花呗触法吗?
花呗是蚂蚁集团提供的一种消费金融服务,用户可以通过支付宝享受免息分期购物的便利。然而,有些用户可能会遇到资金周转困难的情况,因此想要通过所谓的“套现”来提前获取现金。那么,“套现花呗”是否合法呢?...
花呗怎么用才不踩坑?
随着移动支付的普及,花呗成为了众多消费者日常消费中不可或缺的一部分。它不仅仅是一种信用支付工具,更像是一把双刃剑,在带来便利的同时也暗藏风险。如何在享受其便捷的同时避免落入陷阱,是每位用户都需要思考的...
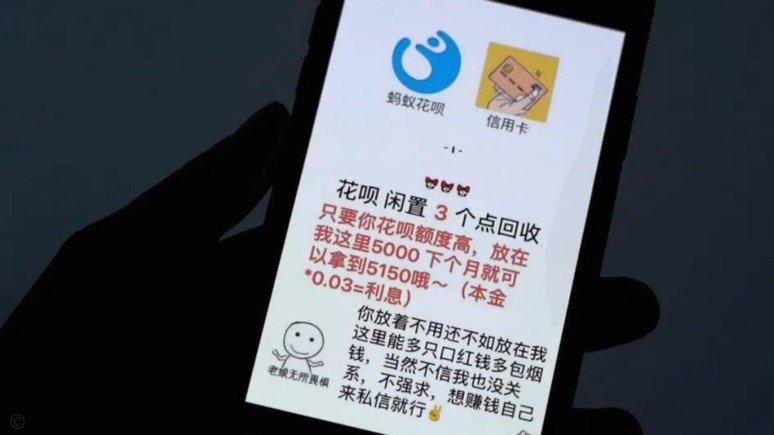
花呗套现:这算不算?风险在哪?
花呗的“套现”行为,实质上并非简单的资金挪用,而是一个复杂的生态系统中的行为模式,需要从支付、风险控制、以及用户行为等多维度进行剖析。花呗作为蚂蚁集团的旗舰产品,以其便捷的消费和分期服务吸引了庞大的用...