揭秘花呗背后的信用游戏陷阱
花呗作为一种普及化的先消费后付款模式,其核心机制本质上是一种消费信贷的透支化体现。所谓“花呗套方法”所指的,并非单纯的技术漏洞,而是对金融产品周期性、支付周期和风险评估模型的系统性误读和结构性利用。这类行为的达成,根源于消费端对“账期周转”的无限信任,以及平台在用户行为激励和信用数据构建过程中留下的潜在时间窗口。真正深入理解其运行逻辑的,必须跳出简单的“套利”视角,将其视为一种在流动性和心理预期之间寻找平衡点的金融行为模型。这种模型一旦被过度依赖和系统性复制,就会将信贷额度从消费工具退化为一种结构性的、随时待命的负债加速器。
这种金融套取行为最深层的根源,在于其绕过了传统银行对用户收入稳定性、负债比率的硬性限制,转而依赖于行为数据和短期交易习惯的画像构建。平台通过碎片化的、低频次的交易刺激,不断地扩大用户在信贷生态中的使用场景范围,从而模糊了“消费支出”与“可负担负债”之间的界限。使用者误认为的周转能力,实则只是平台算法周期性放宽的暂时性恩赐。当我们谈论所谓的“套路”时,讨论的不是简单的金额循环,而是信贷信用背书的权重转移——即用户不断通过新的、看似低风险的消费锚点,来支撑一个超出其实际现金流覆盖能力的综合负债体量,这本质上是对消费信贷价值曲线的掠夺式线性延伸。
从宏观经济和金融风险角度审视,持续的“套方法”应用正在催生的是一种新型的、隐形的系统性风险。这种风险并非体现在单一用户的违约记录上,而是表现为信贷系统整体的负债过热与偿付压力滞后。当大量用户在缺乏清晰现金流规划的前提下,将周转工具的周期性错认为持续的收入来源时,整个消费信贷体系都会面临“挤兑式”的支付压力集中点。这使得信贷风险的传导机制变得极其复杂,远超简单的利息计算,而是与用户的心理预期、社群消费风气深度绑定,构成了一张巨大而脆弱的社会信用网络。一旦支付周期出现系统性的阻塞,连锁反应将迅速爆发。
解决这一模式化的风险循环,必须从提升用户金融素养和重构信贷认知层面入手,切断“以周转购买力支撑购买力”的心理链条。专业视角要求我们必须将花呗等工具,回归其本源属性——它只是一个支付结算的优化器,而非收入来源的延伸。用户真正需要具备的,是构建一个“收入-固定支出-浮动支出”的刚性财务模型,并用此模型来为信贷产品设定不可逾越的红线。避免沉迷于寻找系统性的财务“套方法”,应将所有精力投入到硬性预算编制和负债结构重塑上,将消费信贷视为锦上添花的辅助,而非维系基本生活运转的骨干力量。只有认知升级,才能瓦解这种利用工具周期性弱点的金融行为惯性。
相关文章
微信分付怎么申请借钱
随着移动支付的普及,微信分付作为一种新兴的信用消费方式受到了不少用户的青睐。它不仅提供了便捷的小额信贷服务,还与用户的日常消费场景紧密相连,比如购物、餐饮和娱乐等。通过绑定银行卡开通微信分付功能后,用...
得物余额提现:避坑指南,一步到位
得物钱包余额的提现流程,本质上并非一个简单的“点对点”资金转移操作,它涉及到复杂的数字资产托管、平台风控机制以及支付清算链的完整闭环。从技术层面上解析,这里的余额首先是一种平台信用额度,而不是可以直接...
分期乐:合法合规还是“校园贷”?
分期乐作为国内知名的消费金融平台,其运营模式与传统金融机构存在显著差异。该平台自2013年成立以来,主要通过校园分期业务切入市场,后逐步拓展至社会用户群体。其核心业务逻辑是通过与电商平台合作,为用户提...
微信分付的钱能套出来吗
“微信分付的钱能套出来吗”这个问题,并非简单的“是”或“否”,而是涉及复杂的法律、税务、以及微信平台自身运营机制的相互作用。从专业角度来看,这种可能性存在,但成功率极低,且需要精密的准备、强大的证据链...
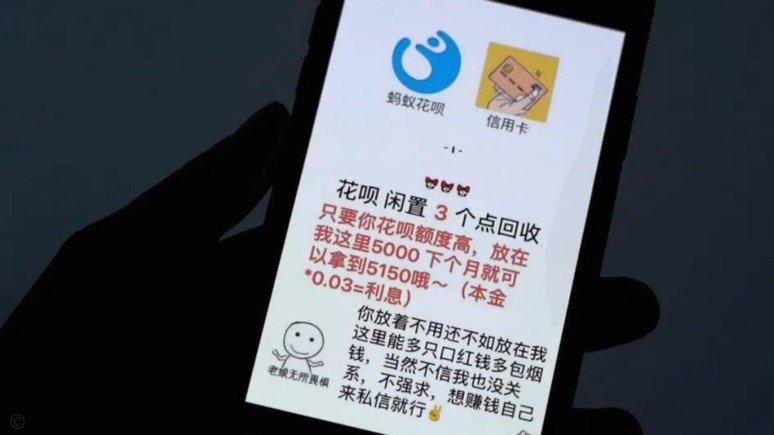
花呗套现:这算不算?风险在哪?
花呗的“套现”行为,实质上并非简单的资金挪用,而是一个复杂的生态系统中的行为模式,需要从支付、风险控制、以及用户行为等多维度进行剖析。花呗作为蚂蚁集团的旗舰产品,以其便捷的消费和分期服务吸引了庞大的用...
分期乐会员如何彻底取消自动续费?完整教程!
分期乐会员的订阅服务本质上是一种“订阅流”,其取消续费的流程绝非简单地在应用内点击“取消”即可完成。任何用户需要真正理解的是:能否取消,以及能否彻底阻止后续扣费,取决于该会员服务的购买链接和计费后台到...