资源高效转化:从获取到应用的策略解析
**价值资源的三角转换:从获取到具身化的策略解析**
获取任何资源,无论其性质是信息、灵感、资本还是技能,其价值实现绝非简单的堆砌。真正的关键在于构建一个从“源头识别”到“结构重塑”再到“应用场景定制”的完整转换模型。在探讨“去哪拿”时,我们必须彻底告别对表象的盲目追逐。资源的高效获取源于对需求侧痛点的精准映射,而非广撒网式的信息收集。专业的视角要求我们将视野投向那些处于交汇点、尚未被主流注意的“非线性信息流”。优质的洞察往往隐藏在学科的缝隙、跨行业的冲突点,或是传统流程亟待打破的瓶颈之中。只有深入挖掘这些结构性的缺口,才能将采集的资源从“消耗品”升级为“杠杆点”,确保每一次获取行为都具备极高的稀缺性和突发性,从而为后续的转化奠定坚实的立足点。
将一次性获取的原始素材转化为具有穿透力的价值,其过程属于“拿”和“提炼”的阶段,本质上是一场高度主观和批判性的知识筛选。单纯的堆积只会造成认知过载。我们需要的是一种结构性的内部消化系统,将来自不同领域的异质信息进行“多维对撞”,从而生成全新的连接点。这一过程不是简单的整合,而更接近于一次哲学层面的具身化重构:你不是将A和B放在一起,而是让A和B在第三个虚拟空间C中发生了化学反应。优秀的转化者,其核心能力不在于知道答案,而在于掌握一套跨学科的分析框架,能够质疑信息的固有叙事结构,剥离其表层的装饰,直抵其驱动底层的机制和逻辑脉络。这一阶段的价值,体现在提炼出“核心矛盾”和“可行动假设”的能力。
当我们掌握了待应用的优质素材,下一步就是决定“怎么用”,这要求我们将视角从“什么资源最好”转变为“我需要解决什么问题”。资源的应用必须具备极强的靶向性和经济效益模型。如果说“去拿”是输入,那么“怎么用”就是构建输出的闭环系统。这种应用策略,绝不能停留在表面的优化迭代,而必须瞄准行业的结构性变革节点。思考路径应始终围绕“临界点突破”展开:利用已获取的资源,跳脱出当前已建立的范式,创造出市场或认知尚未意识到,但未来必然会产生的需求。因此,制定应用方案时,必须绘制出“投入-增益-回报”的精确模型,确保每一份努力都能沿着最小阻力、最大杠杆效应的路径展开,真正达到改变游戏规则的效能级别。
最终,高级的价值运用,必然进入一个自我完善和迭代的循环系统。资源的应用成功后,所获得的数据、反馈和市场反应,本身就构成了一批更高级、更精确的“原始素材”。这意味着“用”的结果,必须反哺给“拿”的起点,修正对信息源的判断和对应用边界的设想。这构成了一个从“质疑-获取-重构-应用-反馈”的永恒循环。专家级的创造力,并非源自一次灵光乍现,而是来自于对这个整个循环链条的系统化掌控。每一次的价值部署,都应该带着前一次应用失败或成功的经验权重,如同升级操作系统一样,使自身的认知模型持续优化。只有将资源运用化为一套内生增长机制,才能实现持续、指数级的价值跃迁,彻底摆脱“资源依赖型”的困局。
相关文章
美团月付如何用二维码实现资金秒级提现与重塑支付生态
美团月付取现二维码的运作逻辑建立在支付链路的重构之上。该功能通过将传统提现流程转化为二维码交互模式,实现了资金流转的去中心化。用户端生成的二维码本质上是加密后的支付指令,包含动态令牌与时间戳,确保在扫...
拿去花取现的便捷与风险:用户应如何理性应对与决策
在现代金融领域,借贷工具不断丰富,以“拿去花取现”为代表的小额信贷产品正在成为许多人快速获取资金的首选。这类产品的灵活性和便捷性使得用户可以在短时间内获得所需的资金支持,从而应对各种生活或工作的突发需...
鹿优选物品回收:流程、评估与环保处理
### 鹿优选物品回收流程详解 鹿优选,作为一个专注于二手物品与电子产品的专业平台,在提供便捷的交易服务的同时,也致力于构建一个高效且环保的物品回收系统。首先,在用户决定进行回收操作时,鹿优选会明确...
分期乐取消操作指南:关键步骤与注意事项
分期乐作为消费金融平台,其取消机制与传统信贷产品存在显著差异。用户在申请分期服务时,系统已自动绑定电子合同,这意味着取消操作需遵循平台设定的流程。核心矛盾在于分期乐将服务视为持续性合约,而非一次性交易...
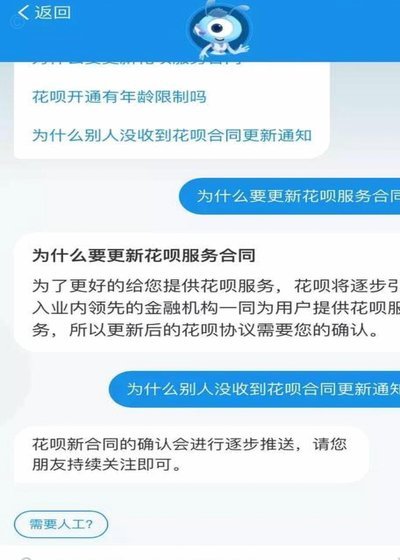
花呗客服电话是多少?官方查询指南与避坑指南
寻找一个确定的“花呗平台客服电话”本身,已经落入了一个信息误区的窠臼。在如今高度数字化的支付生态中,试图将一个复杂的金融服务支撑系统,浓缩成一个单一的、固定的客服电话,从逻辑构建上就存在偏差。资深用户...
分期乐额度怎么提升?
分期乐的额度体系本质上是基于用户信用画像的动态分配机制。平台通过多维数据模型对用户的还款能力、消费习惯、社交关系等进行评估,最终确定可授信额度。值得注意的是,系统并非简单依赖收入证明,而是更关注消费场...