花呗“贷”合法吗?
花呗“贷”的合法性,长期以来备受关注,围绕着“它是正规的吗?”这个问题,讨论不断。简单粗暴的答案是:花呗“贷”本身是基于支付宝平台合法运营的金融产品,其底层运作与银行的消费信贷模式有诸多相似之处。但要判断其是否“正规”,需要深入剖析其商业模式、风险控制机制以及监管层面的考量。本质上,花呗“贷”并非传统意义上的贷款,而是支付宝利用其庞大的用户数据、支付行为和信用评估能力,构建的一种即时消费金融服务。用户通过花呗账户消费,支付宝根据消费行为、还款记录等因素,授予用户短期内可使用的消费额度,用户在还款日强制还款,利息按日计息。这种模式避免了传统银行贷款的审批流程和长期借贷,降低了用户的准入门槛,也使得支付宝能够在风险可控的前提下,为用户提供便捷的消费体验。
核心在于理解“贷”字的不同解读。花呗“贷”的风险控制机制,主要体现在三个方面。首先是风险定价:由于花呗“贷”的风险程度相对较高,因此利息水平明显高于信用卡和大部分银行贷款。其次是额度限制:花呗的额度根据用户的信用评分、消费习惯、账户余额等因素动态调整,最大额度通常远低于银行的消费贷款。第三是强制还款机制:花呗的还款日强制还款,旨在避免用户陷入过度消费和逾期还款的困境。支付宝通过技术手段,会在还款日前提醒用户,并自动扣款,确保资金回笼。 尽管如此,花呗“贷”仍然存在一定的风险。用户如果过度依赖花呗,导致消费能力超出负债承受能力,仍然可能面临逾期还款、影响个人信用等问题。同时,支付宝在风险评估和风控能力上,也存在一定局限性。
监管层对花呗“贷”的关注,也随着其市场份额的快速增长而日益加强。国家金融监管总局、中国人民银行等监管部门,多次对支付宝等第三方支付平台进行监管,强调要加强风险监测、完善监管机制、防范金融风险。监管的重点在于规范市场行为,防止过度放贷、打击非法集资。同时,监管部门也对花呗“贷”的利率、额度、还款方式等进行限制,确保其符合金融监管的底线。 2023年9月,央行出台针对第三方支付平台的监管规定,明确要求支付宝等平台需要建立完善的风险管理制度,加强对用户消费行为的监控,并公开披露风险信息,增加了平台的合规运营压力。
总而言之,花呗“贷”的合法性是毋庸置疑的,它基于支付宝的运营模式,依托庞大的用户数据和支付生态,提供了一种便捷的消费金融服务。但要理性看待花呗“贷”,切忌盲目消费,更应关注自身的还款能力和风险承受能力。 作为消费者,我们需要充分理解花呗“贷”的运作机制和潜在风险,并将其视为一种辅助消费工具,而非解决个人财务问题的万能钥匙。 同时,监管部门的持续关注和规范,将推动花呗“贷”的健康发展,保障消费者的合法权益,维护金融市场的稳定。
相关文章
美团月付取现金多久到账
美团月付作为美团系金融服务的重要一环,其现金提取功能为用户提供了便捷的即时资金周转方案。在日常使用中,用户普遍关心的是"美团月付取现金 出来多久到账"的问题。实际上,美团月付的现金提取服务并非单纯的"...
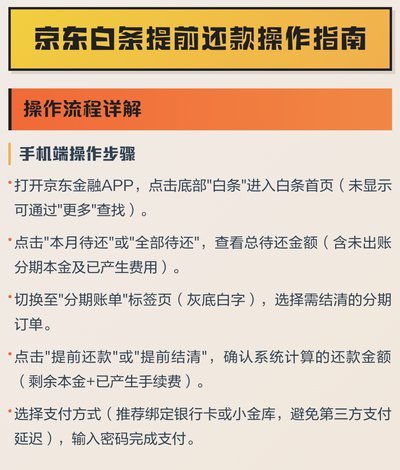
白条取现提前还款指南
在白条取现的场景中,许多人急于摆脱资金压力,却忽略了潜在的财务陷阱。假设你刚刚通过白条提取了现金用于紧急支出,现在意识到全额还款期限迫近,提前还款似乎成了明智之选。但问题在于,许多人并不清楚这不仅仅是...
美团月付取现:这些套路你中招了吗?
美团月付取现金功能自推出以来,迅速成为众多消费者的首选财务解决方案之一。这一服务不仅简化了日常支付流程,还为用户提供了灵活的财务管理工具。然而,在享受便捷的同时,一些不法分子利用该平台的特点设计出了各...
蚂蚁借呗:快速提现指南
### 蚂蚁借呗的使用场景与提现方式 #### 1. 日常消费需求 蚂蚁借呗的使用场景非常广泛,尤其是在应对突发的日常消费需求时,它的便捷性显得尤为重要。比如,当你突然遇到车辆维修、医疗费用或家庭应...
花呗秒到余额平台:便利与风险并存
近年来,随着互联网金融的快速发展,各类信用支付工具层出不穷。其中,“花呗”作为支付宝旗下的信用支付产品,在市场中占据了重要地位。然而,围绕“花呗秒到余额平台”的现象逐渐浮出水面,这一服务模式在为消费者...
花呗:消费信用的变革力量
花呗的讨论,绝非仅仅停留在“先消费后付款”的工具层面,它本质上映射的是当代消费主义生活逻辑的全面重塑。它代表了一种信用周期的商品化——将一个原本需要时间积累的现金流能力,以即时、可触达的形式呈现给每一...