微信分付钱的退还方式
微信分付是腾讯公司推出的信用消费产品,允许用户根据自己的信用额度进行分期付款。然而,在享受其便利的同时,许多用户可能会遇到一个问题:如何将已经支付的部分从微信分付的账户中提出来?实际上,这个问题的答案并不复杂,但需要注意一些细节。
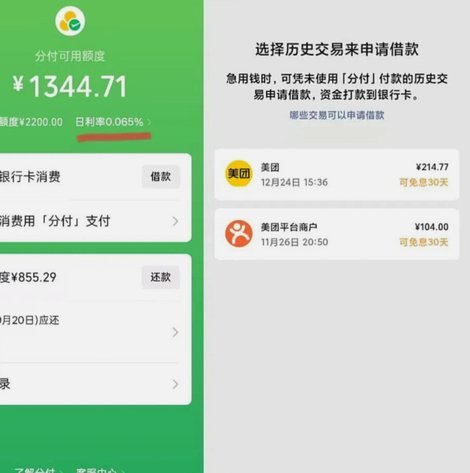
首先,需要明确的是,微信分付本质上是一种借贷工具,而不是存款或储蓄账户。这意味着你不能像操作银行账户那样直接提取现金或者转账到个人银行卡上。当用户使用微信分付出借款项时,该笔资金会自动转至商家的收款账户,并非存入用户的微信分付账户内。
但是,在某些特定情况下,比如提前还款或退款处理过程中,可能会涉及到将款项从微信分付中释放出来的情况。如果发生了退货或者交易取消等需要退款的情形,通常情况下,原路退回给用户,即资金会退还到原始支付的银行卡或者其他可接受的账户形式中去。
对于想要归还借款以减少负债的用户来说,则应该通过直接向微信分付系统还款来实现这一目的,并不是直接将款项提出来。在个人中心页面选择相应的账单后进行操作,即可完成提前还款流程,部分平台支持多种支付方式如银行卡、零钱等用于还款。
值得注意的是,在处理涉及资金流动的操作时,请务必确保自己的账号安全并仔细核对相关信息,避免因信息错误导致的资金损失或其他潜在风险。同时也要关注微信分付的服务条款和相关政策更新,以便及时了解最新的操作流程及注意事项。
相关文章
美团月付如何用二维码实现资金秒级提现与重塑支付生态
美团月付取现二维码的运作逻辑建立在支付链路的重构之上。该功能通过将传统提现流程转化为二维码交互模式,实现了资金流转的去中心化。用户端生成的二维码本质上是加密后的支付指令,包含动态令牌与时间戳,确保在扫...
分期乐额度如何查看与提升
分期乐总额度的核心逻辑在于平台对用户信用风险的量化评估。当用户首次注册时,系统会基于基础信息构建初始信用画像,但实际额度的形成依赖于多维度数据的交叉验证。例如,校园分期场景中,平台会重点分析用户的消费...
信用无痕:那些不查征信的借贷平台真的可靠吗?
### 风险控制的基石:征信与逾期记录的重要性 在借贷行业,征信报告和逾期记录是风险控制的基础。征信系统记录了个人的信用历史,包括还款行为、信用卡使用情况以及公共记录等,是评估借款人信用状况的核心依...
分期乐额度提升技巧
分期乐的消费额度并非凭空产生,其形成机制与用户的信用评估体系紧密相连。最初的额度往往基于用户在申请时提供的信息,包括但不限于身份信息、工作信息、收入证明等。系统会利用这些数据,结合第三方征信报告(如央...
美团月付怎么高效提取
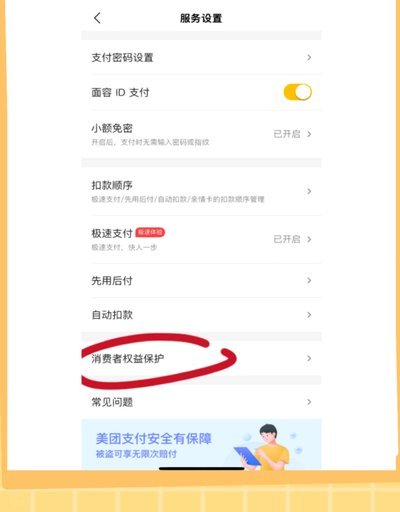
美团月付的提取功能,本质上是为了给商家提供灵活的资金周转方式。它不仅可以解决一些小规模商家的短期资金压力,还能帮助他们更好地进行经营决策。然而,并不是所有商家都清楚如何高效地利用这个功能。 许多商家在...
便荔卡15000提现指南,轻松三步搞定
便荔卡作为数字支付工具的创新形态,其15000元额度的提现需求往往源于用户对资金流动性的现实考量。这类卡片通常绑定特定消费场景,提现功能的设计需在合规性与用户体验间取得平衡。平台通过多层风控机制确保资...