微信分期付的巧妙利用技巧
微信分期付的手续费结构存在显著的期数差异,这种差异为资金运作提供了可挖掘的空间。不同分期期数对应的费率曲线呈现非线性特征,例如3期费率通常低于6期,而12期费率可能接近甚至超越单笔支付的综合成本。这种费率梯度为拆分订单提供了操作窗口,通过将大额消费拆解为多笔分期支付,可有效降低单笔交易的边际成本。值得注意的是,部分商家会通过设置阶梯式费率策略,将高价值订单拆分为多个低费率分期,这种操作在合规框架内仍需谨慎评估资金成本与收益平衡点。
账期管理是优化资金效率的核心手段,微信分期付的账期设计存在隐性的时间价值差异。例如,30天账期与60天账期的利息差可能达到年化12%
资金周转效率的提升需要结合理财工具进行动态优化,微信分期付的还款周期与理财产品的收益率曲线存在匹配机会。例如,将12期分期资金与年化6%的货币基金进行匹配,可实现资金的持续增值。这种操作模式要求建立精确的资金流预测模型,通过算法计算每个还款节点的最优投资配置。同时需关注平台对资金流向的监管政策,避免因资金挪用导致的账户异常冻结风险。
风险对冲策略是保障套利操作可持续性的关键,微信分期付的违约概率与信用评分体系存在显著相关性。通过建立多维度的信用评估模型,可将高评分用户与低评分用户进行分层管理,针对不同风险等级设计差异化的资金配置方案。例如,对高信用用户采用更长的账期策略,同时搭配信用保险产品降低违约损失。这种组合策略需要实时监控用户行为数据,动态调整风险敞口,确保资金安全边际。
场景化运营是提升资金利用率的终极路径,微信分期付的消费场景与资金流转存在天然的耦合性。通过将分期支付与特定消费场景绑定,例如将3期分期与会员购卡优惠结合,可实现资金的二次利用。这种操作需要深度挖掘用户消费习惯,设计具有粘性的资金流转闭环。同时需注意平台对场景化运营的合规要求,避免因数据滥用导致的账户风险。
相关文章
花呗急用怎么取钱
在面对紧急情况时,如何迅速地将花呗的资金提取出来,成为了许多用户亟需解决的问题。花呗作为支付宝旗下的信用支付产品,用户在使用过程中累积了额度,但直接将这笔资金提现并非易事。实际上,有几种方法可以帮助用...
花呗使用攻略:避坑指南
花呗作为支付宝生态中的信用支付工具,其核心逻辑始终围绕消费场景的闭环设计。用户在使用过程中需理解其本质是基于信用额度的预授权支付,而非传统信用卡的分期功能。平台通过大数据风控模型对用户的消费行为进行实...
识别网店套现商家策略及平台投诉指南
网店套现行为日益猖獗,对正规经营者造成了巨大的经济损失和精神打击。如何有效识别并打击这些行为,不仅仅是平台自身的责任,更是商家自身需要警惕和积极应对的课题。首先,要明确“网店套现”的本质,它并非简单的...
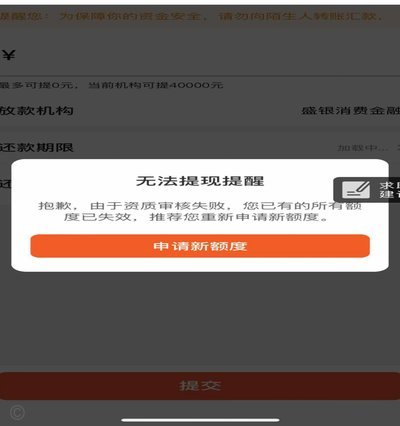
得物提现遇阻背后的原因探究
得物账户余额提现受阻的问题,并非个例,而是一个复杂的系统性风险暴露出的信号。表面上看,这可能只是技术故障、风控升级等原因导致的短期问题,但深入探究,其背后折射出得物平台对资金流动的管控策略,以及在商业...
分付套现:陷阱与风险警示
近年来,随着金融科技的快速发展,“分付”作为一种新兴的消费金融产品,在年轻消费者中越来越受欢迎。然而,伴随着它的普及,也逐渐出现了一些围绕“分付套现”的灰色地带现象。这些套现行为通常通过互联网平台传播...
美团月付取现500元去哪儿了?
“美团月付取现500不见了”这一事件,远不止是一则简单的消费投诉,它实际上反映了中国第三方支付生态系统中长期存在的信任机制薄弱以及用户风险意识不足的复杂问题。从表面上看,用户在美团月付平台上成功获取了...