羊小咩取现:风险藏在流动性中
羊小咩取现额度,其根本性问题并非“不能用”二字所能表达的那么简单。它本质上是一个极端精化的金融工具,旨在为特定需求提供极高的流动性和便捷性,但这同时带来了不可忽视的风险和限制。核心在于,羊小咩提供的“...
花呗套现1万要交多少钱?
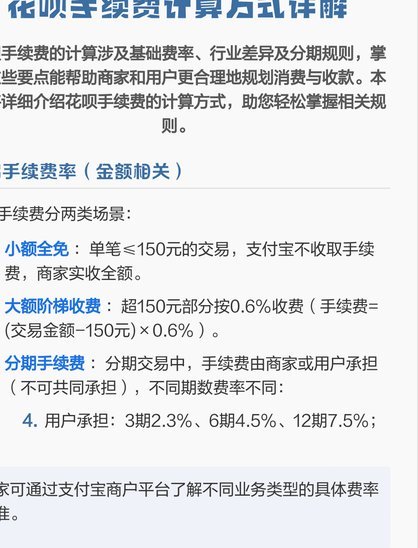
花呗作为支付宝推出的信用支付工具,其设计初衷是用于消费场景而非资金周转。当用户试图通过套现方式提取额度时,实际面临的是多重费用结构。官方渠道并未明确标注套现手续费,但通过第三方平台操作时,通常会涉及两...
携程拿去花提现攻略
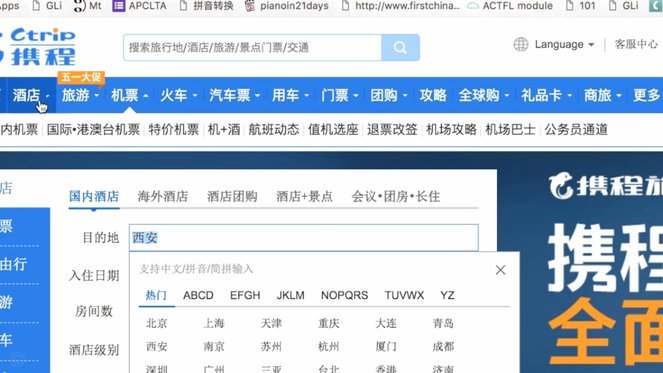
携程“拿去花”的提现机制,其核心在于其与携程生态的深度整合,并非传统意义上的现金支付方式。理解这一点至关重要,因为提现流程的设计并非为了便捷快速,而是为了最大程度地维护携程生态内的交易流动性,同时也是...
羊小咩说:交话费?我帮你办!
羊小咩作为虚拟助手的交互边界正在被重新定义。当用户通过语音指令触发"交话费"功能时,系统需要在0.5秒内完成身份核验、账户匹配与支付指令解析。这种实时响应依赖于多模态识别技术,包括声纹生物特征提取与O...
得物个人卖家的上架秘籍:曝光与收益最大化策略
得物平台上的个人卖家,想要最大化卖出效率和收益,并非简单地将商品上传即可。 优先级排序是关键所在,它与曝光度、竞价策略、甚至账号权重息息相关。 早期入驻的卖家往往拥有一定的流量优势,但这种优势正在被更...
商户码套现:法律风险及后果
商户码套现,从本质上讲是一种利用企业信用和资金流动性进行非法资本运作的行为。看似简单,实则隐藏着极其复杂的风险链条,对参与者、相关机构乃至整个金融生态系统都可能造成毁灭性的打击。最初的吸引力在于其高额...
携程拿去花用不了?用户困惑待解
最近,有关“携程拿去花套出来怎么用不了”的话题在网络上引起了广泛关注。这一问题的背后反映的其实是当下消费者对信用支付工具应用体验中的常见痛点——用户权益未被充分告知、操作流程不透明以及平台间合作机制不...
拿去花:便捷背后的消费陷阱
评价“拿去花”这类产品是否好用,不能仅仅停留在操作层面的便捷与否,而应深入到消费心理学与信用风险管理的交互逻辑中。这种产品的本质是通过极致的“去摩擦化”设计,消解用户在支付瞬间产生的决策阻力。当借贷流...
贷款咨询电话入口设计
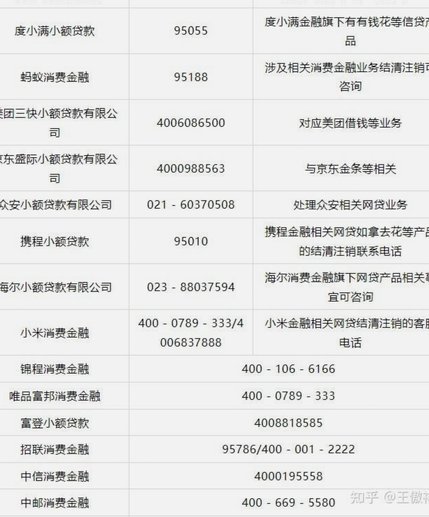
在贷款咨询场景中,留电话入口的设置本质上是信息交互的节点设计。用户主动留下联系方式的行为,往往源于对服务效率的期待与对信息不对称的规避。这一行为背后隐含着多重心理动因:既包括对专业机构的信任诉求,也包...
得物1000元额度可以取现吗?官方解答与注意事项
关于“得物1千额度可以提现吗”,这个问题的答案取决于多个因素,包括用户的身份验证情况、平台规则以及具体的使用场景。首先,“得物”(原名拍拍贷,现更名为“微贷网”并更名其消费金融品牌为“得物”)主要提供...