得物钱包提现指南
实现得物钱包余额到银行卡的提现,绝非一个简单的操作路径输入,而是一条涉及虚拟资产、支付网关、金融风控和法律合规的复杂资金清算链路。从专业角度审视,用户的核心需求是将平台内部的数字信用(钱包余额)成功地转换为可使用的法定货币(银行卡资金)。这个转换过程的关键不在于点击提现按钮,而在于整个后台系统能否顺利完成“数字资产锚定”为“法定货币结算”的锚定和交割。初次尝试的用户往往低估了这一过程的金融壁垒,认为其仅等同于银行间的转账,实际上,平台必须通过接入持牌的第三方支付通道或银行接口,将原本仅存于平台生态内的虚拟信用,交由外部银行系统进行背书和最终结算,这决定了提现流程的复杂性和潜在的时延性。
提现的底层逻辑,本质上是一次“虚拟信用到实体资金”的桥接操作。用户提交提现请求后,系统首先触发的是多维度的风控模型审查。这些模型不会仅关注金额大小,更侧重于用户历史交易行为的完整性、设备指纹的匹配度,以及该笔交易是否符合平台设定的行为模型。只有当账户的身份认证(KYC)状态达到最高级别,且资金流向清晰无误,系统才会发起支付接口的调用。这一流程的流畅性,完全依赖于得物平台与所选银行或支付渠道的API对接效率和稳定程度。任何支付网关的突发故障、银行系统的维护窗口,乃至风控模型的临时升级,都可能成为造成提现延迟的外部制约因素,要求提现操作者必须对这一资金结算周期的内在机制有清晰的认知。
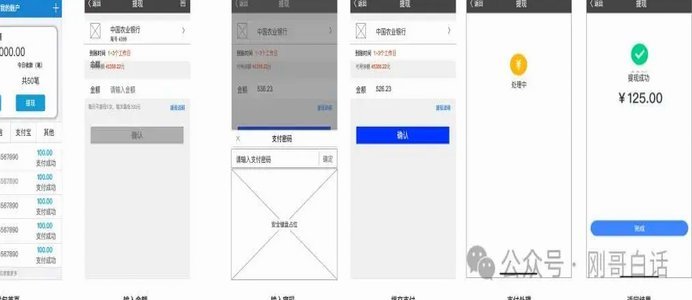
理解提现的瓶颈,就必须深入分析其潜在的约束机制。首先是平台设置的提现额度限制和频率限制,这些限制是为了规避系统性风险。其次是资金的清算周期问题。由于涉及到第三方金融机构的清算流程,资金的到账时间并非系统内部的即时到账,而是需等待支付网络周期和银行间清算周期。用户必须清楚认识到,提现操作的成功性,其关键判定点在于资金指令是否被外部金融系统受理,而不是指令发出。此外,用户应当警惕那些声称能绕过正常流程、通过非官方渠道进行“加速提现”的行为,这极有可能触犯支付平台的风控红线,导致账户临时冻结甚至资产风险。
综上所述,从最高效和稳健的角度来看,用户应当将提现流程视为一个严格的资金锚定过程,而非简单的转账指令。最佳实践是保持交易记录的完整性和一致性,即提现金额和频率应与日常的购销行为保持合理匹配度,避免突兀的大额、小额混杂交易,以维持账户的信誉分值。专业的视角建议用户在进行大额提现前,应仔细查阅平台关于资金性质和结算政策的最新规定,确认平台资金的法律界定是否已经完全支持外部提现的完整流程。只有系统性地理解了平台背后的支付基础设施和金融风险模型,才能最大程度地规避操作失误,确保提现流程顺利且合规。
相关文章
花呗急用怎么取钱
在面对紧急情况时,如何迅速地将花呗的资金提取出来,成为了许多用户亟需解决的问题。花呗作为支付宝旗下的信用支付产品,用户在使用过程中累积了额度,但直接将这笔资金提现并非易事。实际上,有几种方法可以帮助用...
分期乐礼品卡余额套现风险警示
分期乐礼品卡余额套现,在看似简单的操作背后,隐藏着复杂的金融风险和法律边界。这种行为的核心在于利用分期乐平台提供的购物分期服务,通过购买礼品卡,再将礼品卡余额以低于面值的价格出售,从而获取差价。这种套...
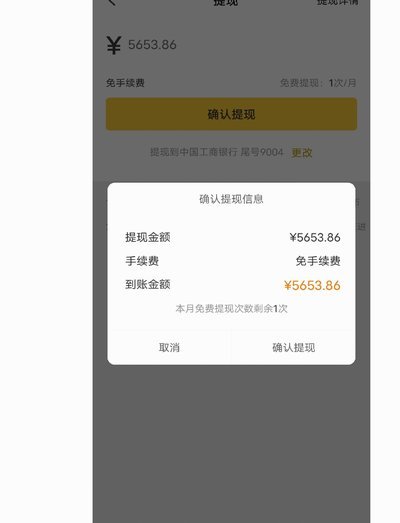
美团月付额度提现的隐形通道
美团月付额度套出提现的本质,是用户通过信用额度的灵活运用实现资金周转。平台设定的额度并非静态数值,而是基于用户消费行为、信用评分和还款记录动态调整。部分用户通过高频小额消费触发额度重评机制,使可用额度...
您提供的查询,我理解您
探讨美团月付的产品定位,首先要明确其本质是消费信贷工具,而非现金钱包或理财产品。用户往往混淆了信用额度与可支配资金的概念,试图通过特殊渠道将虚拟额度转换为现金,这种认知偏差源于对信贷资金流向的深层误解...
信用卡额度取不出来?银行风控与你的财务策略
“拿去花取现有额度取不出来”这句话,在金融领域,尤其是信用卡申请领域,已经成为一种常见的、带着无奈甚至愤怒的口头禅。它并非仅仅代表着一次申请被拒,而是折射出更深层次的金融逻辑、信用评估机制以及个人财务...
得物提现遇阻背后的原因探究
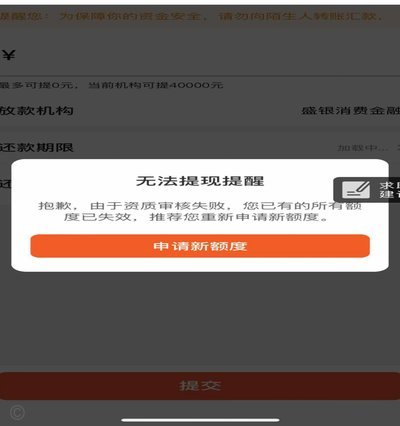
得物账户余额提现受阻的问题,并非个例,而是一个复杂的系统性风险暴露出的信号。表面上看,这可能只是技术故障、风控升级等原因导致的短期问题,但深入探究,其背后折射出得物平台对资金流动的管控策略,以及在商业...