得物分期入口在哪里探索指南
得物佳物分期入口的探寻,远不止于寻找一个简单的链接。它实际上是对一个复杂生态系统—电商裂变、消费金融、用户增长—的深度理解。得物本身就是一个精准的流量入口,凭借其强大的社区属性和种草机制,迅速积累了大量潜在用户,这些用户往往具备一定的消费意愿,但同时也存在“先买后付”的需求。从得物的角度出发,分期服务的引入,并非单纯为了增加销售额,而是为了提升用户粘性、扩大用户规模,并将更多潜在客户纳入购买范围。得物在选择分期合作伙伴时,会综合考量风险控制、利率收益、以及与用户画像的匹配度。因此,进入分期入口并非固定不变,而是会根据运营策略、市场反馈以及金融机构的调整而发生变化。 更关键的是,得物通过对用户消费行为的实时监控与分析,能够构建出更精准的风险评估模型,从而实现精细化分期管理,降低坏账率,提升整体收益。
要真正理解得物佳物分期入口的获取途径,需要深入分析其运营逻辑。最初的入口通常是在APP首页的“我的”板块内,或者在商品详情页的“支付方式”选项下。然而,随着得物不断优化用户体验,以及其与众多金融机构的合作深化,入口的分布也变得更加灵活。例如,在特定活动期间,得物会通过站内弹窗、短信通知、甚至微信公众号等渠道直接引导用户进入分期入口。更重要的是,得物利用了其庞大的社区流量,通过“种草”推荐、话题营销等方式,将分期选项巧妙地融入到用户消费决策过程中。这些入口并非孤立存在,而是与得物生态系统中的其他服务紧密结合,形成了一个完整的消费链路。 因此,用户应该密切关注得物官方的各类推广活动,并留意站内不同环节的提示信息。
从金融机构的角度来看,得物分期入口的动态变化也反映了行业格局的演变。早期,得物主要与一些知名的消费金融公司合作,但随着金融科技的发展,越来越多的互联网金融公司开始参与竞争。这些公司通常具有更低的利率、更灵活的还款方式、以及更便捷的申请流程,吸引了越来越多的用户。得物会根据市场情况,及时调整合作关系,优化分期产品,以满足用户的多样化需求。此外,得物还会利用数据优势,与金融机构共同开发新的分期产品,例如“先买后付”的购物卡、限时分期等,进一步丰富了用户的选择空间。 这种多方合作、共赢共发的模式,是得物分期业务成功的关键驱动力。
最终,追踪得物佳物分期入口的途径,实际上是追踪得物自身运营策略的变迁。与其盲目搜索“入口”,不如深入理解得物在不同阶段的运营重点。例如,在初期,得物更侧重于快速获取用户,因此分期入口通常比较开放,利率也相对较高。随着用户规模的扩大,得物开始注重用户体验和风险控制,因此分期入口变得更加精细化,利率也逐渐降低。 此外,得物还会根据用户反馈,对分期产品进行持续优化,例如调整还款期限、增加分期选项、优化申请流程等。 因此,用户可以通过关注得物官方的动态,了解其最新的运营策略,才能更准确地掌握分期入口的获取方式。 建议用户定期浏览得物APP首页、关注得物官方微信公众号、以及查阅得物官方博客,以获取最权威、最及时的信息。
相关文章
花呗提现到银行卡指南
花呗提现至银行卡的核心逻辑在于资金流转的合规性与平台风控机制的平衡。用户通过支付宝App进入花呗页面,选择"余额"选项后,系统会显示可提现额度。这一额度受用户信用评分、历史还款记录及平台风控策略共同影...
荔枝卡购物额度新消费方式
荔枝卡购物额度作为一种新兴的消费方式,逐渐受到市场的关注。这款产品结合了信用服务与购物奖励机制,为用户提供灵活多变的购物选择和额外优惠。首先,从用户的角度来看,荔枝卡提供了一种无需押金即可享受购物额度...
拿去花提现多久到?
关于“拿去花如何提现秒到”,这个问题的核心在于理解这一金融产品的设计机制。拿去花,作为一款消费信贷产品,其提现功能的实现依托于一系列复杂的后台技术与风控体系。首先,用户在成功申请并获得通过后,可以将额...
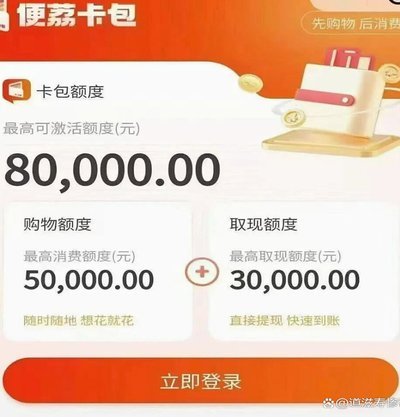
便荔卡包3万额度取现金额解析
在探讨便荔卡包取现额度为3万元时的实际可取现金额,我们需综合考虑以下几个关键因素: 1. **整体信用额度**:首先明确便荔卡包的整体信用额度。假设总信用额度为X元,通常情况下,取现额度可能占到总额...
羊小咩购物额度:玩法与防骗指南
近期,关于如何通过“羊小咩”购物平台获取购物额度并在微信上进行操作的话题引发了广泛关注。事实上,“羊小咩”作为一个电商平台,其购物额度主要是为了提升用户体验而设计的一种激励机制,并未提供直接获取或套现...
羊小羊套现的盈利秘诀几成点?
“羊小羊套现”现象,在数字货币市场中已成为一种颇具代表性的模式,更引发了许多关于风险、收益和市场机制的讨论。简单地将其定义为“快速套现”并不准确,它更像是一种特定策略,围绕着低价买入、短时间内高价卖出...