羊小咩分期办理指南
羊小咩的分期服务本质上是消费金融场景下的信用杠杆工具,其核心逻辑在于通过数据化风控模型将用户消费行为转化为可预测的还款能力。平台在用户注册阶段即通过多维度数据采集建立信用档案,包括但不限于消费频次、支付习惯、设备指纹等,这些信息共同构成评估用户分期额度的基础。值得注意的是,羊小咩的分期产品设计呈现出明显的场景化特征,例如针对特定商户的分期方案会嵌入动态利率机制,这种设计既符合监管要求,也有效规避了传统分期产品的利率套利风险。
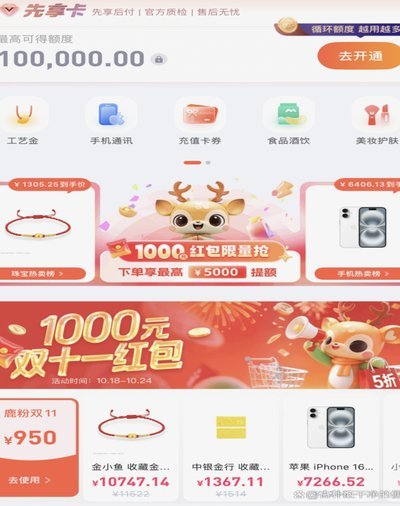
在具体操作层面,用户需通过羊小咩官方App完成实名认证与人脸识别验证,系统会根据用户当前的消费场景自动匹配分期方案。例如在电商购物场景中,平台会基于用户历史订单数据预判还款能力,同时结合实时的征信数据进行交叉验证。值得注意的是,羊小咩的分期额度并非固定数值,而是通过机器学习算法持续优化的动态模型,这种机制使得用户在不同消费阶段能获得差异化的授信额度,但同时也要求用户保持稳定的消费行为模式以维持信用评分。
对于
风险防控方面,羊小咩采用多层隔离策略降低违约概率。除基础的征信核查外,平台还引入行为生物识别技术,通过分析用户操作路径、设备环境等非结构化数据进行风险预警。对于高风险用户,系统会自动触发人工审核流程,这种双轨制既保证了服务效率,又有效控制了潜在坏账率。值得注意的是,平台对分期期限的设定遵循"短周期、高频次"原则,这种设计有助于分散资金压力,但同时也要求用户具备相应的还款规划能力。
在实际应用中,用户需警惕分期产品的隐性成本。羊小咩的费率结构包含基础利率与服务费两部分,其中服务费根据分期期数呈阶梯式递减,这种设计在提升用户体验的同时,也要求用户充分理解费用构成。建议用户在申请前通过模拟计算器预估总成本,并结合自身现金流状况做出决策。平台提供的还款提醒功能虽能降低逾期风险,但最终仍需用户建立科学的消费观念,避免将分期工具异化为过度消费的借口。
相关文章
微信分付的钱怎么取出?提现技巧与注意事项
关于如何将微信分付中的资金提现出来,许多用户对此充满疑问。首先需要明确的是,“微信分付”是腾讯旗下的一种信用服务产品,允许用户在消费时选择分期付款或一次性支付,但不同于传统的借款服务,它更多是一种基于...
京东白条提现技巧大揭秘
京东白条的提现功能长期处于灰色地带,其设计本质是消费信贷工具而非资金池。用户若试图通过白条账户提取现金,需绕过系统设定的消费闭环,这导致现有方法多依赖间接渠道。部分用户通过绑定银行卡时选择“提现”选项...
识别网店套现商家策略及平台投诉指南
网店套现行为日益猖獗,对正规经营者造成了巨大的经济损失和精神打击。如何有效识别并打击这些行为,不仅仅是平台自身的责任,更是商家自身需要警惕和积极应对的课题。首先,要明确“网店套现”的本质,它并非简单的...
如何合法利用花呗节省资金
探讨如何“套”花呗里的钱实际上触及到了一个比较复杂的问题,因为从根本上讲,支付宝推出的蚂蚁花呗是一种信用服务产品,旨在提升用户的消费便利性。用户可以通过蚂蚁花呗提前消费后分期还款,享受一定的免息期。因...
分期乐套现全流程解析
在探讨分期乐套现流程之前,我们需要明确一点,即套现行为本质上是通过非正规渠道将信用卡额度转化为现金,这可能违反了银行和相关金融平台的规定。因此,本文将从法律和实际操作两个角度出发,提供一份客观的流程分...
信用卡额度取不出来?银行风控与你的财务策略
“拿去花取现有额度取不出来”这句话,在金融领域,尤其是信用卡申请领域,已经成为一种常见的、带着无奈甚至愤怒的口头禅。它并非仅仅代表着一次申请被拒,而是折射出更深层次的金融逻辑、信用评估机制以及个人财务...