避免美团月付三大现金套现陷阱
月付周期的核心价值在于资金的时间错配,但将这种财务工具的周期性无限放大,并将其误认为是解决流动性困境的万能钥匙,才是最危险的财务陷阱。深度理解美团月付的机制,必须超越“分期付款”的表面概念,将其视为一次精确的现金流管理行为。任何将心理需求投射到资金周期的行为,都必然走向风险极化的境地。因此,从资深理财角度看,有三种使用月付套取现金的行为模式,绝对需要刻意规避。
首先,最忌讳的是在**缺乏硬性回收现金流支撑的盲目套现周期**。当一个人生活节奏失衡,缺乏可靠的备用金池,将月付作为弥补日常开支的临时补丁时,已经超出了理性使用范畴。这种套现行为的最大风险在于,它创造了一种虚假的现金充裕感,使得借款人对真正的“急用金”阈值认知失真。一旦原计划的回收款项因为商业周期调整、项目延期等外部因素未能按期到账,那么整个月付循环就会如同多米诺骨牌一般崩塌。这时候的困局已非简单的还款问题,而是整个生活现金周期的断裂,极易引发额外的消费信贷需求,从而陷入更深的资金黑洞。
其次,绝不能让美团月付沦为**覆盖生活必需品和核心投资的长期财务替代品**。许多人错误地认为,将日常刚需,如房租预付款、必要的教育支出等,通过月付分散支付,就能减轻眼前的资金压力。这种做法最大的致命伤在于,它模糊了消费与储蓄的本质边界,将必要的刚性支出包装成了可延期的“债务池”。在资金结构上,生活必需品的周转周期是与收入周期高度绑定的,一旦将其用月付的债务工具进行隔离,就等于用高成本的周期性信贷,来补贴本应由工资收入稳健支撑的基础开销。这不是精明的周转,这是将短期刚需纳入长期债务的循环,极大地抬高了财务风险率。
最后,也是最需要警惕的,是将其作为**情绪消费的“道德豁免证”**。当月付被用于购买大量非必需、高感度的消费品,例如超出预算的电子产品、奢侈品体验,其风险早已超出了金钱本身的范畴,上升到了行为心理层面。在这种情境下,用户并非在进行资金管理,而是在使用“延迟满足”的幻觉来为冲动消费提供心理合理化。这种消费的本质,是用未来的稳定现金流去抵消当下的即时情绪满足感,其成本远高于单纯的消费支出。任何将本应通过储蓄、通过增加收入流来达成的消费升级目标,简单粗暴地替换为“月付分摊”的行为,都是对个人财务纪律的重大透支和透支。
本质上,月付工具的每一次使用,都要求使用者进行严苛的自我财务审计。其使用前提必须是“充盈”而非“匮乏”。如果将美团月付视为应对资金短缺的生命线,无论结构如何精心设计,最终都只会加速资金周转的过热和崩盘。真正的专业财务态度,是将月付视为一个优化配置流水的工具,而非弥补现金缺口的万能药方。用户必须始终保持清醒的认知:分期周期是为了优化资源部署,而非掩盖财务结构性的缺陷。只有从源头解决收入和储蓄结构问题,而非在支付环节进行债务循环,才是财务自由的唯一路径。
相关文章
拿去花取现全攻略
拿去花是一款专注于信用卡用户消费体验的金融服务产品,它通过提供多种便捷的现金提取服务来满足用户的即时消费需求。其中,“取现”功能无疑是该平台的一大亮点,其操作简便、灵活多样的特点受到了广泛欢迎。但要实...
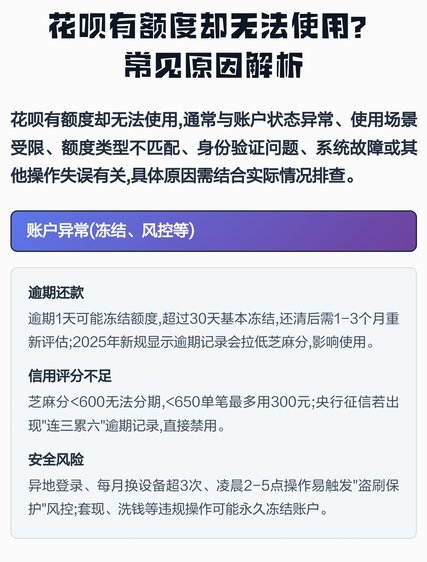
花呗遇到问题怎么办?
花呗作为一个广泛使用的支付工具,其稳定运行至关重要。当用户遇到花呗出现问题时,往往会感到焦急和困扰。问题可能涉及支付失败、账单错误、账户冻结、或甚至与支付宝账户关联出现异常。理解这些问题的根源并采取针...
秒用花借款入口揭秘
秒用花借款入口的底层逻辑建立在算法与用户行为的博弈之上。当前主流平台通过多维数据采集构建信用模型,将传统风控指标与行为轨迹进行交叉验证。例如用户在社交平台的活跃度、设备指纹的稳定性、历史借款场景的匹配...
分期乐关闭背后的原因解析
“分期乐”的关闭并非一个单一事件,而是一个由多种因素共同驱动的复杂过程,其本质上反映了中国消费金融行业自身固有的问题以及监管层对行业风险的日益重视。它并非仅仅是“分期乐”公司自身的经营失利,而是整个行...
花呗套付款靠谱吗?深度揭秘陷阱、风险与防骗指南
花呗套付款,这个话题在消费金融领域乃至更广泛的社会舆论中都引起了极大的争议。简单来说,它指的是利用花呗的免息、分期等优惠政策,通过虚构购物订单和消费需求,诱骗商家或个人进行支付,最终套取资金。从专业角...
便荔卡包怎么套教程
### 便荔卡包视频教程:轻松掌握,提升操作效率 随着数字化时代的到来,个人信息管理的需求日益增长。一个实用的便携卡片收纳解决方案——便荔卡包,正逐渐被职场人士和学生群体所青睐。为了帮助大家更便捷地...