美团月付套现风险解析
美团月付作为美团生态内的信用支付工具,其套现行为本质上是金融资源错配的体现。从技术逻辑看,平台通过用户消费数据构建信用模型,而套现者往往利用系统漏洞或信息不对称,将信用额度转化为可支配现金。这种行为在微观层面扭曲了支付工具的原始功能,导致平台风控体系面临数据失真风险。值得注意的是,部分用户通过多账号分拆消费、虚假交易等手段,将月付额度拆解为多个独立交易单元,这种操作在算法层面存在明显的异常特征。
从商业生态视角观察,套现行为对平台的边际效益呈现非线性衰减。当用户通过套现获取现金后,其后续消费行为往往呈现路径依赖特征,导致平台获取的消费数据失真。这种数据偏差会直接影响商家的运营决策,形成恶性循环。更深层的问题在于,套现行为可能诱发信用体系的结构性失衡,当大量用户通过非真实消费获取信用额度时,平台的信用评估模型将面临系统性风险。
技术实现层面,套现行为往往伴随着支付链路的多层嵌套。部分用户通过第三方支付工具进行资金转移,利用不同平台的结算规则差异完成资金套利。这种操作在合规边界上存在模糊地带,既可能涉及支付机构的监管规则,也可能触碰反洗钱的相关条款。值得注意的是,部分技术方案通过时间差套利,利用不同结算周期的汇率波动完成资金转移,这种操作在金融监管框架下存在明显的合规隐患。
从用户行为模式分析,套现需求往往与消费场景的结构性矛盾相关。当用户面临短期资金周转压力时,通过信用支付工具获取现金成为一种应急方案。但这种行为本质上是金融资源错配的体现,可能导致用户陷入债务循环。更值得关注的是,部分用户通过套现获取的现金用于非消费场景,这种资金流向的偏离会进一步加剧支付工具的信用风险。
平台方应对策略需要从技术、规则、激励三个维度构建防御体系。在技术层面,通过动态风控模型识别异常交易模式;在规则层面,完善信用额度的使用场景限制;在激励层面,通过积分体系引导用户回归消费本质。这种多维度的防御体系不仅能遏制套现行为,更能优化整个支付生态的健康度。
相关文章
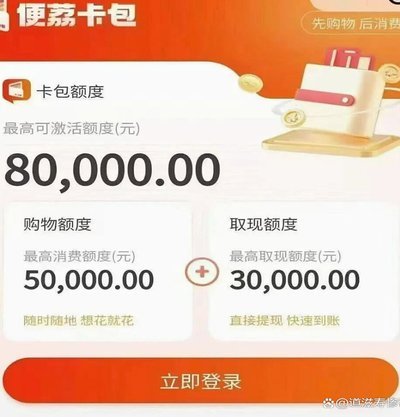
便荔卡包3万额度取现金额解析
在探讨便荔卡包取现额度为3万元时的实际可取现金额,我们需综合考虑以下几个关键因素: 1. **整体信用额度**:首先明确便荔卡包的整体信用额度。假设总信用额度为X元,通常情况下,取现额度可能占到总额...
花呗套现的风险与后果
当谈到“花呗套出现金”,我们首先需要明确,这种行为本质上是一种不正当使用金融工具的行为。所谓“花呗套现”,通常指的是通过虚构交易或利用第三方支付平台的漏洞,将信用卡欠款转移到花呗等借贷产品中,再通过现...
风控升级:大数据时代,为何人人面临“秒拒”的困境?
风控模型迭代速度惊人,曾经轻微的逾期或信用记录上的小瑕疵,如今可能直接导致贷款、信用卡申请被系统秒拒。这并非银行或金融机构恶意刁难,而是风险管理逻辑在不断升级的背景下,对用户画像的评估愈发严苛。早期风...
微信分付如何提现?
近期,微信分付成为了许多人关注的焦点之一。用户常常询问的一个问题是:“微信分付的钱怎么拿出来?”这不仅仅是一个操作问题,更涉及到金融产品背后复杂的使用规则和风险控制机制。 首先,理解“拿出钱”其实涉...
分期乐:正规借款平台还是谨慎选择?
分期乐处于金融监管体系,其身份确实值得正视,并非普通商业机构。企业实体,其运营基础并非建立在灰色地带之上,而是基于明确注册的经营资质。数据备案显示,用户信息有严格存储规范,资金流转走正规银行渠道或持牌...
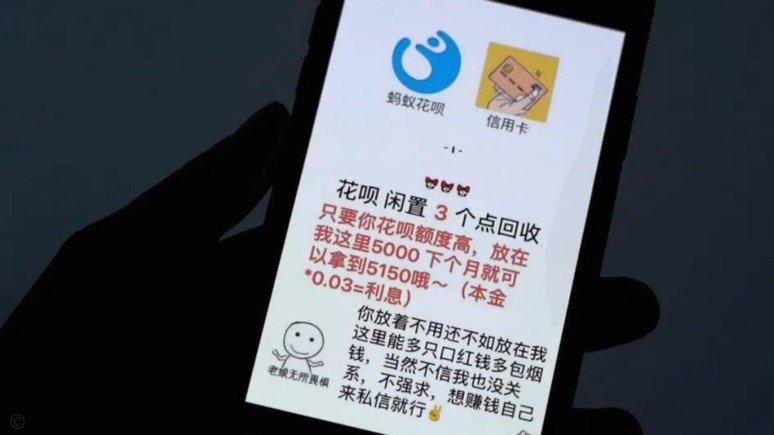
花呗套现:这算不算?风险在哪?
花呗的“套现”行为,实质上并非简单的资金挪用,而是一个复杂的生态系统中的行为模式,需要从支付、风险控制、以及用户行为等多维度进行剖析。花呗作为蚂蚁集团的旗舰产品,以其便捷的消费和分期服务吸引了庞大的用...