美易贷App安全下载指南
数字信贷生态的构建,其核心已然脱离了传统的线下办理流程,彻底融入了移动互联网的快节奏生活。对于用户而言,如同寻找“美易贷app下载安装”这样一个虚拟入口,其背后并非只是一个下载链接,它代表的是一个复杂的信任系统和数据交互闭环。作为资深观察者,我们必须将焦点从单纯的“获取”行为,提升到对整个金融科技(FinTech)平台的结构性评估。一个成熟的信贷应用,其价值不体现在其下载量,而在于其底层模型对风险的建模能力,以及其合规性框架的完善程度。用户在接触任何数字金融产品时,必须首先审视其品牌背后的金融牌照效力和数据加密传输标准,这远比表面的流畅界面更为关键。缺乏对这一系统性思考的投入,用户极易陷入信息不对称和潜在的数字风险之中。
从技术架构的角度切入审视任何一款类金融服务App,其安全层级的评估远高于其用户体验。我们不能仅满足于看到“可以下载”的表象,而应深入追问其安全协议的可靠性。这包括但不限于数据传输是否采用了行业最高标准的TLS/SSL加密,用户隐私数据的存储地和访问权限是否遵循了严格的最小化原则。App的安装过程本质上是将一个第三方代码运行到用户的个人终端,因此,系统必须具备完善的沙盒机制和反作弊能力。对于金融应用而言,所谓的“下载”只是第一步,后续的登录、交易和信息交换,每一个环节都是潜在的攻击面。用户必须了解其App的网络通信协议是否经过了独立的第三方安全审计,确保其在高速数据流转下的数据完整性与机密性。
更重要的是,我们不能让“方便”的概念,取代了“审慎”的决策流程。用户在接触任何信贷入口时,心智模型的重塑是首要任务。这意味着,所谓的“美易贷”或任何同类产品,其提供的仅仅是资金流动路径,绝不能被等同于“无需风险评估的免费资源”。深度参与到用户研究的过程中,我们发现,缺乏足够的财务知识支撑的决策往往是最大的风险源。因此,在进行任何下载和安装操作之前,必须系统性地阅读和理解其全部的《服务协议》和《风险披露文件》。这些文档中的关键条款,如还款结构、逾期惩罚机制、以及免责声明,才是决定用户真实成本的“核心算法”。专业的评判,要求我们将关注点从“能否拿到钱”,转移到“成本结构是否合理且透明”。
最终,任何一个成功的金融科技应用,其生命周期和可靠性都必须锚定在一个绝对清晰的监管合规基座之上。在国内复杂的金融环境下,所谓的“美易贷”的运行,必须严格遵循国家金融监管机构制定的多重准入和运营要求。一个合规的App,其法律责任边界、资金监管机制、以及不良资产的处理流程,都必须是透明、可溯源的。任何绕过官方渠道、或运营模式模糊不清的第三方下载源和安装路径,本身就构成了极高的法律和财务风险。因此,用户在寻找任何金融解决方案时,专业的介入点不在于搜索关键词,而在于建立起一套由“官方认证渠道”和“国家监管背书”构成的筛选模型。只有通过了这一层高维度的审视,才能确保其使用行为是安全、负责任的金融行为。
相关文章
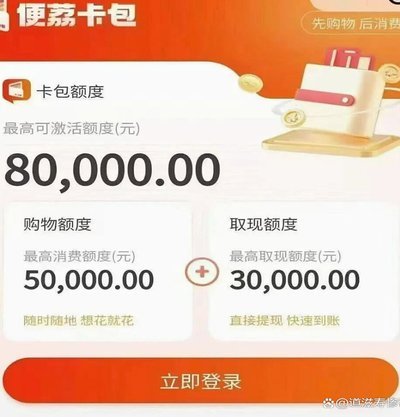
便荔卡包3万额度取现金额解析
在探讨便荔卡包取现额度为3万元时的实际可取现金额,我们需综合考虑以下几个关键因素: 1. **整体信用额度**:首先明确便荔卡包的整体信用额度。假设总信用额度为X元,通常情况下,取现额度可能占到总额...
羊小咩购物额度:玩法与防骗指南
近期,关于如何通过“羊小咩”购物平台获取购物额度并在微信上进行操作的话题引发了广泛关注。事实上,“羊小咩”作为一个电商平台,其购物额度主要是为了提升用户体验而设计的一种激励机制,并未提供直接获取或套现...
花呗:消费信用的变革力量
花呗的讨论,绝非仅仅停留在“先消费后付款”的工具层面,它本质上映射的是当代消费主义生活逻辑的全面重塑。它代表了一种信用周期的商品化——将一个原本需要时间积累的现金流能力,以即时、可触达的形式呈现给每一...
得物分期入口在哪里探索指南
得物佳物分期入口的探寻,远不止于寻找一个简单的链接。它实际上是对一个复杂生态系统—电商裂变、消费金融、用户增长—的深度理解。得物本身就是一个精准的流量入口,凭借其强大的社区属性和种草机制,迅速积累了大...
网店套现商家如何找秒结账户
“网店套现商家怎么找 秒结账户”这一话题,本质上涉及到一种高度复杂的金融行为,远非简单的交易关系。要真正找到可靠的套现商家,更要找到提供秒结账户的,需要深入理解其背后的风险和运作模式。传统意义上的“套...
白条额度巧运用
消费行为背后潜藏着复杂的心理博弈,白条钱的使用本质上是即时满足与长期规划的角力。当消费者面对促销活动时,大脑的奖赏回路会被短期折扣激活,这种神经机制往往超越理性判断。数据显示,使用信用额度购物的消费者...