白条取现:如何操作与风险
白条额度的现金提取本质上是信用额度的流动性转化,其核心逻辑在于平台对用户信用风险的评估模型。通过系统算法对消费记录、还款能力、负债水平等维度进行综合打分,最终确定可提现额度。值得注意的是,平台通常会设置动态调整机制,当用户出现逾期或消费波动时,额度可能被临时冻结或降低。这种设计既保障了资金安全,也促使用户保持良好的信用行为。实际操作中,用户需要通过官方App进入额度管理界面,选择"提现"选项后,系统会根据当前信用评分和资金流向进行实时校验。
现金提取的实现路径存在多重技术支撑,包括但不限于实时风控系统、资金清算通道和第三方支付接口。以主流平台为例,其提现流程通常涉及三重验证:首先通过生物识别确认身份,其次调用央行征信系统进行信用核验,最后通过银联通道完成资金划转。这一过程往往在30秒内完成,但具体时效受制于用户所在地区金融基础设施的成熟度。值得注意的是,部分平台会设置提现限额,例如单日最高5000元或月度累计额度,这种限制既是风控需要,也是对用户资金安全的保护机制。
额度管理的精细化操作直接影响现金提取的效率与成本。用户可通过调整消费习惯来优化额度,例如保持每月还款额在总授信额度的30%以下,可触发系统对优质用户的额度重评。同时,合理利用分期功能能间接提升提现能力,将大额消费拆分为多期支付,既降低单月负债率,又维持信用活跃度。但需注意,分期产生的手续费会占用部分可用额度,这种隐性成本往往被用户忽视,导致实际可提现金额低于预期。
现金提取的信用成本需要纳入整体财务规划。平台通常会收取提现服务费,费率区间在0.5%-3%不等,且可能叠加利息计算。例如,1万元提现若收取2%服务费,实际到账金额为9800元,而若选择分期还款,每期需支付的利息将直接抵扣可用额度。这种隐性成本往往通过复杂的费率计算隐藏在用户视线之外,需要借助财务计算器或专业工具进行精确测算。同时,频繁提现可能引发系统对异常交易的监控,导致临时额度冻结,这种风险在信用评分低于750分的用户中更为显著。
额度使用的长期影响涉及信用画像的动态演变。平台通过机器学习模型持续追踪用户行为,例如提现频率、资金流向、还款稳定性等维度,这些数据会直接影响未来额度的评估结果。保持每月提现金额在总授信额度的20%-40%区间,既能维持信用活跃度,又避免过度依赖提现功能。此外,合理规划提现时间窗口,例如在账单日后的还款缓冲期进行提现操作,可降低对信用评分的短期冲击。这种精细化管理策略,能帮助用户在享受资金流动性的同时,维持良好的信用记录。
相关文章
拿去花 取现:数字时代的流动性需求与挑战
消费金融与即时变现的结合正在重塑用户行为模式。当"拿去花 取现"成为高频操作时,其背后折射出数字资产流动性需求的激增。平台通过嵌入式提现功能,将消费场景与资金流转无缝衔接,用户无需传统银行账户即可完成...
分期乐:正规借款平台还是谨慎选择?
分期乐处于金融监管体系,其身份确实值得正视,并非普通商业机构。企业实体,其运营基础并非建立在灰色地带之上,而是基于明确注册的经营资质。数据备案显示,用户信息有严格存储规范,资金流转走正规银行渠道或持牌...
花呗套现背后的盈利与风险探讨
“花呗套花呗 出钱吗”这个问题,看似简单,实则折射出数字金融底层逻辑的复杂性。我们常常将“套花呗”理解为一种赌博行为,但从交易本质来看,它更像是一种高杠杆的信用转化游戏,盈利潜力与风险控制能力直接相关...
套现花呗触法吗?
花呗是蚂蚁集团提供的一种消费金融服务,用户可以通过支付宝享受免息分期购物的便利。然而,有些用户可能会遇到资金周转困难的情况,因此想要通过所谓的“套现”来提前获取现金。那么,“套现花呗”是否合法呢?...
白条额度巧运用
消费行为背后潜藏着复杂的心理博弈,白条钱的使用本质上是即时满足与长期规划的角力。当消费者面对促销活动时,大脑的奖赏回路会被短期折扣激活,这种神经机制往往超越理性判断。数据显示,使用信用额度购物的消费者...
花呗套现:这算不算?风险在哪?
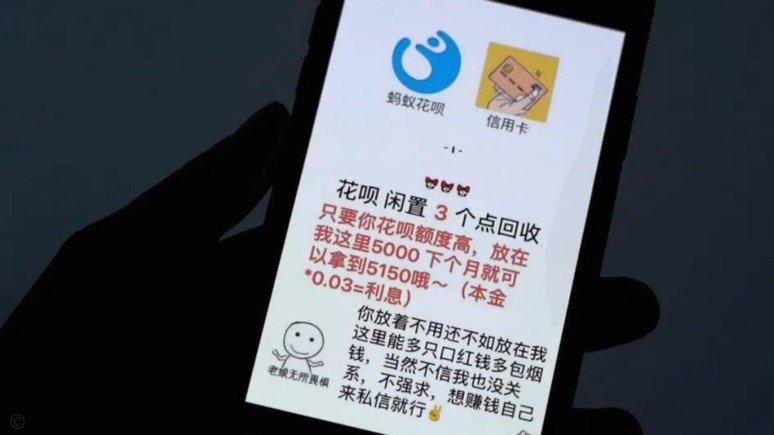
花呗的“套现”行为,实质上并非简单的资金挪用,而是一个复杂的生态系统中的行为模式,需要从支付、风险控制、以及用户行为等多维度进行剖析。花呗作为蚂蚁集团的旗舰产品,以其便捷的消费和分期服务吸引了庞大的用...