花呗换现金真的是在套现吗?
剥离掉“灵活支付”的外衣,花呗换现金的本质是一场典型的信用违规行为。从金融逻辑上看,花呗的底层设计是基于“消费场景”的授信,其信用额度的释放依赖于真实交易流的闭环。而所谓的“换现金”,是通过虚构的交易链路,将原本指向商品或服务的支付额度,通过第三方中介的操纵,转化成无实物流通的现金形态。这种行为不仅破坏了支付工具的原始用途,更是在通过制造虚假流水来规避监管,其行为属性完全符合金融领域对于“套现”的定义,是一种对授信额度用途的恶意挪用。
这种行为的运作核心隐藏在看似合理的“服务费”或“手续费”之中。中介机构通过搭建虚假商户、虚构购物订单,利用支付链路的断层,实现信用额度的“脱壳”。用户支付的所谓“手续费”,实际上是规避监管规则的溢价成本。这种交易链条极其脆弱,一旦资金流向、交易频率或商户类目出现与常理不符的异常波动,就会迅速触动反欺诈风控引擎。这种“灰色操作”并非简单的支付方式转移,而是在通过牺牲信用透明度来换取短期流动性,本质上是在透支个人信用资产的健康度。
现代金融监管早已告别了盲目期,大数据的风控矩阵构建了一套极其精密的“算法围猎”。支付平台对于异常行为的捕捉,并非单纯盯着单笔金额,而是通过分析商户的经营画像、交易的时空特征以及资金的流转路径来判定风险。当一个商户的流水特征呈现出明显的“空转”特征——即只有支付流而没有真实的物流或服务交付轨迹时,风控系统便会迅速识别出这一异常节点。用户面临的后果往往是连锁式的:从支付账号的限制使用、信用记录的污点,到最终的账户封禁,这种代价往往远超短期获取现金带来的便利。
从更深层的财务健康角度来看,依赖“花呗换现金”往往是个人财务危机的一个危险信号。这种行为本质上是在用高成本的“信用溢价”来弥补即时性的现金流缺口,属于典型的“以贷养贷”逻辑。它通过人为制造的流动性幻象,掩盖了底层资产负债率过高的事实。长此以往,这种行为会形成一种恶性循环:为了偿还旧的套现成本,不得不进行更高频率、更高成本的违规操作。这种财务上的“饮鸩止渴”,不仅在法律和合规层面游走于边缘,更是在财务规划上,将个人推向了债务螺旋的深渊。
相关文章
得物付费真相揭示
### 得物怎么付费:用户认知中的“免费陷阱” 在二手交易领域,得物凭借其便捷的交易流程和相对完善的担保机制迅速崛起,成为许多用户心中的首选平台。然而,随着使用频率的提升,用户对于“得物怎么付费”这...
花呗现状:警惕与重塑
“花呗现在情况 出来了吗”这个看似简单的问题,实则蕴含着对中国数字支付巨头支付宝生态的深刻理解。简单粗暴的“是”或“否”答案并不能涵盖复杂的变化。2024年初,围绕花呗的种种消息,包括监管收紧、风险控...
美团月付额度如何提现到微信?
美团月付额度提现至微信,对于大部分用户而言,并非单纯的资金转移,而是与平台收益、现金流管理、以及对自身消费行为的反思紧密相连。理解其机制,并非只关注“提现”的步骤,更要把握其背后的规则和限制。美团月付...
如何巧妙套出便荔卡包
便荔卡包,这个看似简单的果实,却蕴含着独特且颇具挑战性的解剖过程。要真正理解“怎么套出来”,绝非仅仅是简单地剥皮,而是需要深入了解荔枝果实的结构和生长规律,并将其与实际操作相结合。荔枝果实的表皮,远比...
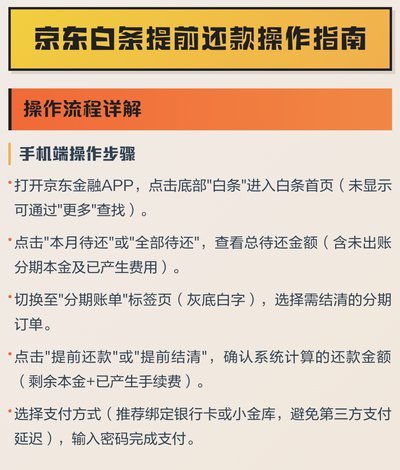
白条取现提前还款指南
在白条取现的场景中,许多人急于摆脱资金压力,却忽略了潜在的财务陷阱。假设你刚刚通过白条提取了现金用于紧急支出,现在意识到全额还款期限迫近,提前还款似乎成了明智之选。但问题在于,许多人并不清楚这不仅仅是...
白条套取的变现路径
信用额度的本质是受限的消费权,而非无约束的货币流通。白条这类信用工具的设计初衷,是通过锁定支付场景来降低坏账风险,其流动性被严格限制在特定的商业生态内。所谓的“套取”,实质上是一场试图打破支付场景封闭...