探索套花呗的灵活用法提升资金周转与财务管理效率
套花呗作为一种新兴的信用消费方式,在现代金融体系中扮演着越来越重要的角色。它不仅仅是一种支付手段,更是一个可以帮助个人实现财务优化和风险管理的工具。通过合理运用套花呗,消费者可以更好地规划自己的资金流动,提高生活质量。
在实际操作中,套花呗的核心价值在于其灵活的资金调配能力。用户可以根据自身需求,在额度范围内自由选择消费金额,并且能够在一定周期内分期偿还欠款。这种模式不仅缓解了短期资金压力,还能帮助个人建立良好的信用记录。同时,套花呗还提供多种还款方式,包括自动扣款、手动还款以及提前还款等选项,极大地提升了使用的便捷性和灵活性。
套花呗的另一个重要功能是其在消费管理中的应用。通过分析用户的消费数据,套花呗可以生成详细的消费报告,帮助用户了解自己的消费习惯和支出结构。这不仅可以提高个人财务管理效率,还能为未来的预算制定提供科学依据。此外,套花呗还能够与支付宝等其他金融服务平台无缝对接,形成一个完整的财务生态系统。
对于那些
总体而言,套花呗作为一种创新的金融服务工具,为消费者提供了多样化的选择和便利。然而,在使用过程中也需要注重风险管理,避免过度消费带来的财务压力。通过合理规划和科学管理,套花呗能够成为提升个人生活质量的重要助力。
相关文章
美易借钱还能下款吗贴吧
网络借贷领域的风险评估,远比简单地判断“能否下款”复杂得多。当用户在“美易借钱还能下款吗贴吧”这类公共论坛发出疑问时,反映的并非单纯的资金流向问题,而是一系列核心信用要素、平台合法性与交易完整性缺失导...
花呗还款技术拆分与高效处理
花呗套线平台的核心逻辑在于重构信用账户的还款路径,通过技术手段将资金流转拆解为多个节点。这类平台通常利用第三方支付通道的流量分发特性,将用户还款行为转化为多笔小额交易,借助系统对单笔金额的阈值检测盲区...
便荔卡被冻结背后的故事
便荔卡冻结了,这不仅仅是卡片功能的暂停,更是一场关于信任与风险的无声博弈。银联卡作为日常消费的基础设施,其安全性始终是银行和用户之间最敏感的契约。当便荔卡被冻结,背后往往隐藏着一套精密的风控系统在发挥...
消费额度提现的金融逻辑解析
透彻理解“拿去花额度怎么提现取现金”这一操作,核心起点必须在于剖析其金融逻辑的根本壁垒。任何平台发行的消费额度,无论是营销激励、积分兑换还是预存流量,其底层本质都不是可自由变现的银行存款,而是一种基于...
秒用花借款入口揭秘
秒用花借款入口的底层逻辑建立在算法与用户行为的博弈之上。当前主流平台通过多维数据采集构建信用模型,将传统风控指标与行为轨迹进行交叉验证。例如用户在社交平台的活跃度、设备指纹的稳定性、历史借款场景的匹配...
分期乐关闭背后的原因解析
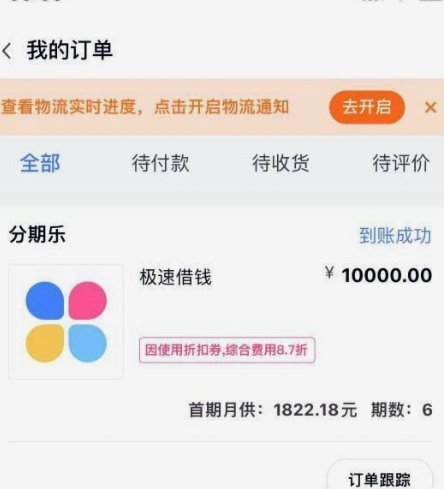
“分期乐”的关闭并非一个单一事件,而是一个由多种因素共同驱动的复杂过程,其本质上反映了中国消费金融行业自身固有的问题以及监管层对行业风险的日益重视。它并非仅仅是“分期乐”公司自身的经营失利,而是整个行...